
LTV(주택담보인정비율)는 은행이 집값의 몇 퍼센트까지 담보대출을 내줄지 정해 둔 비율입니다. 2026년 9월 기준으로 서울 전역과 경기 주요 지역 등 규제지역은 40%, 그 밖의 지역은 70%가 원칙입니다.
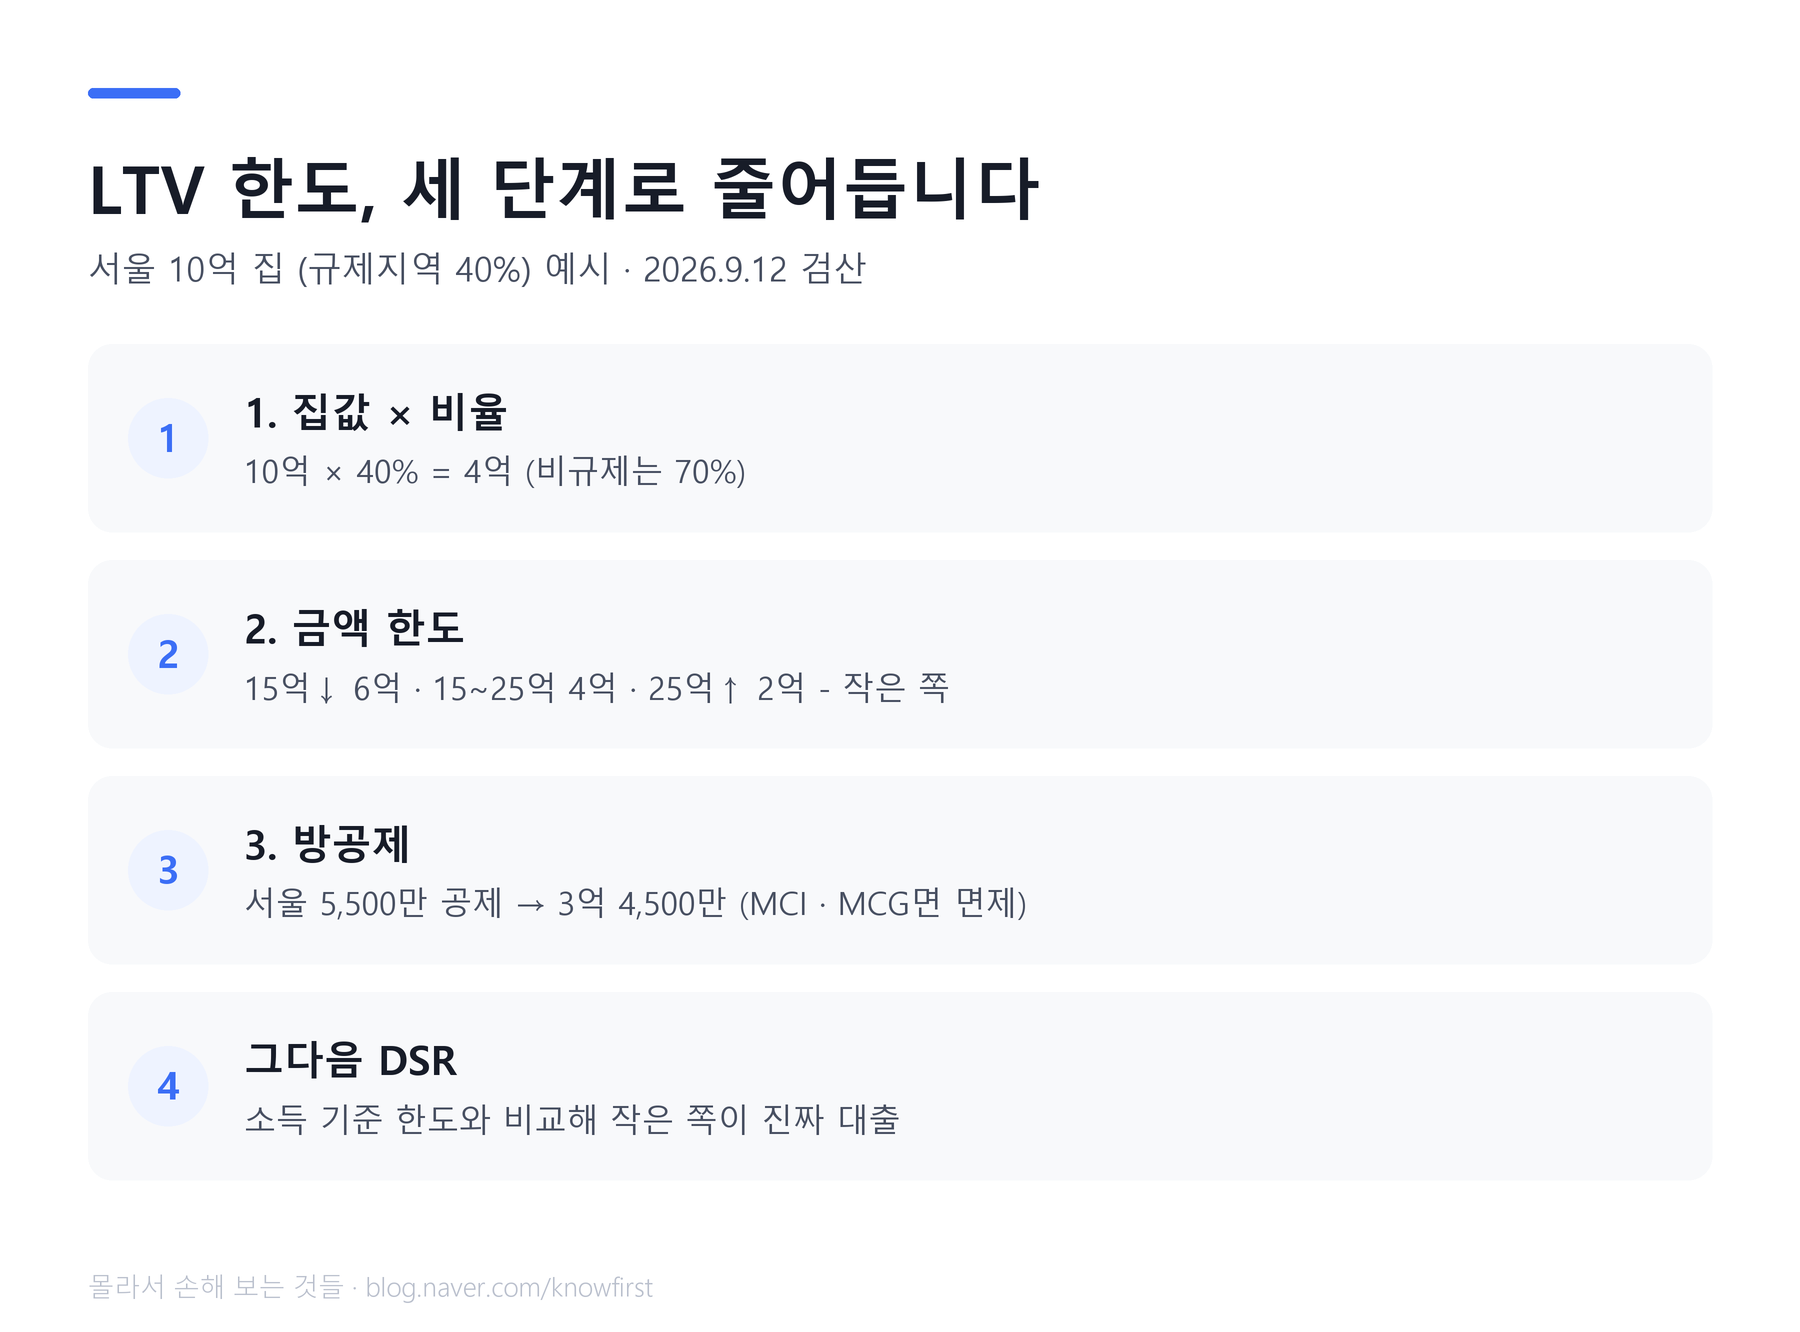
결론부터 말씀드립니다. 서울에서는 10억 집을 사도, 20억 집을 사도 대출 한도가 똑같이 4억 원입니다. 20억의 40%는 8억인데도 그렇습니다. 여기서 방공제라는 것을 한 번 더 빼면 둘 다 3억 4,500만 원이 됩니다.
“집값에 40%만 곱하면 된다”고 알고 계약금부터 넣는 분이 많습니다. 실제 계산은 세 번 거릅니다. 비율, 금액 한도, 방공제입니다. 이 글은 집값별 결과표를 먼저 보여 드리고, 그다음에 세 단계를 하나씩 풉니다. 숫자는 2026년 9월 12일에 검산했습니다. 대출 규제는 자주 바뀌니 신청할 때 은행에서 다시 확인하셔야 합니다.
🧮 집값별로 실제 한도는 얼마인가요
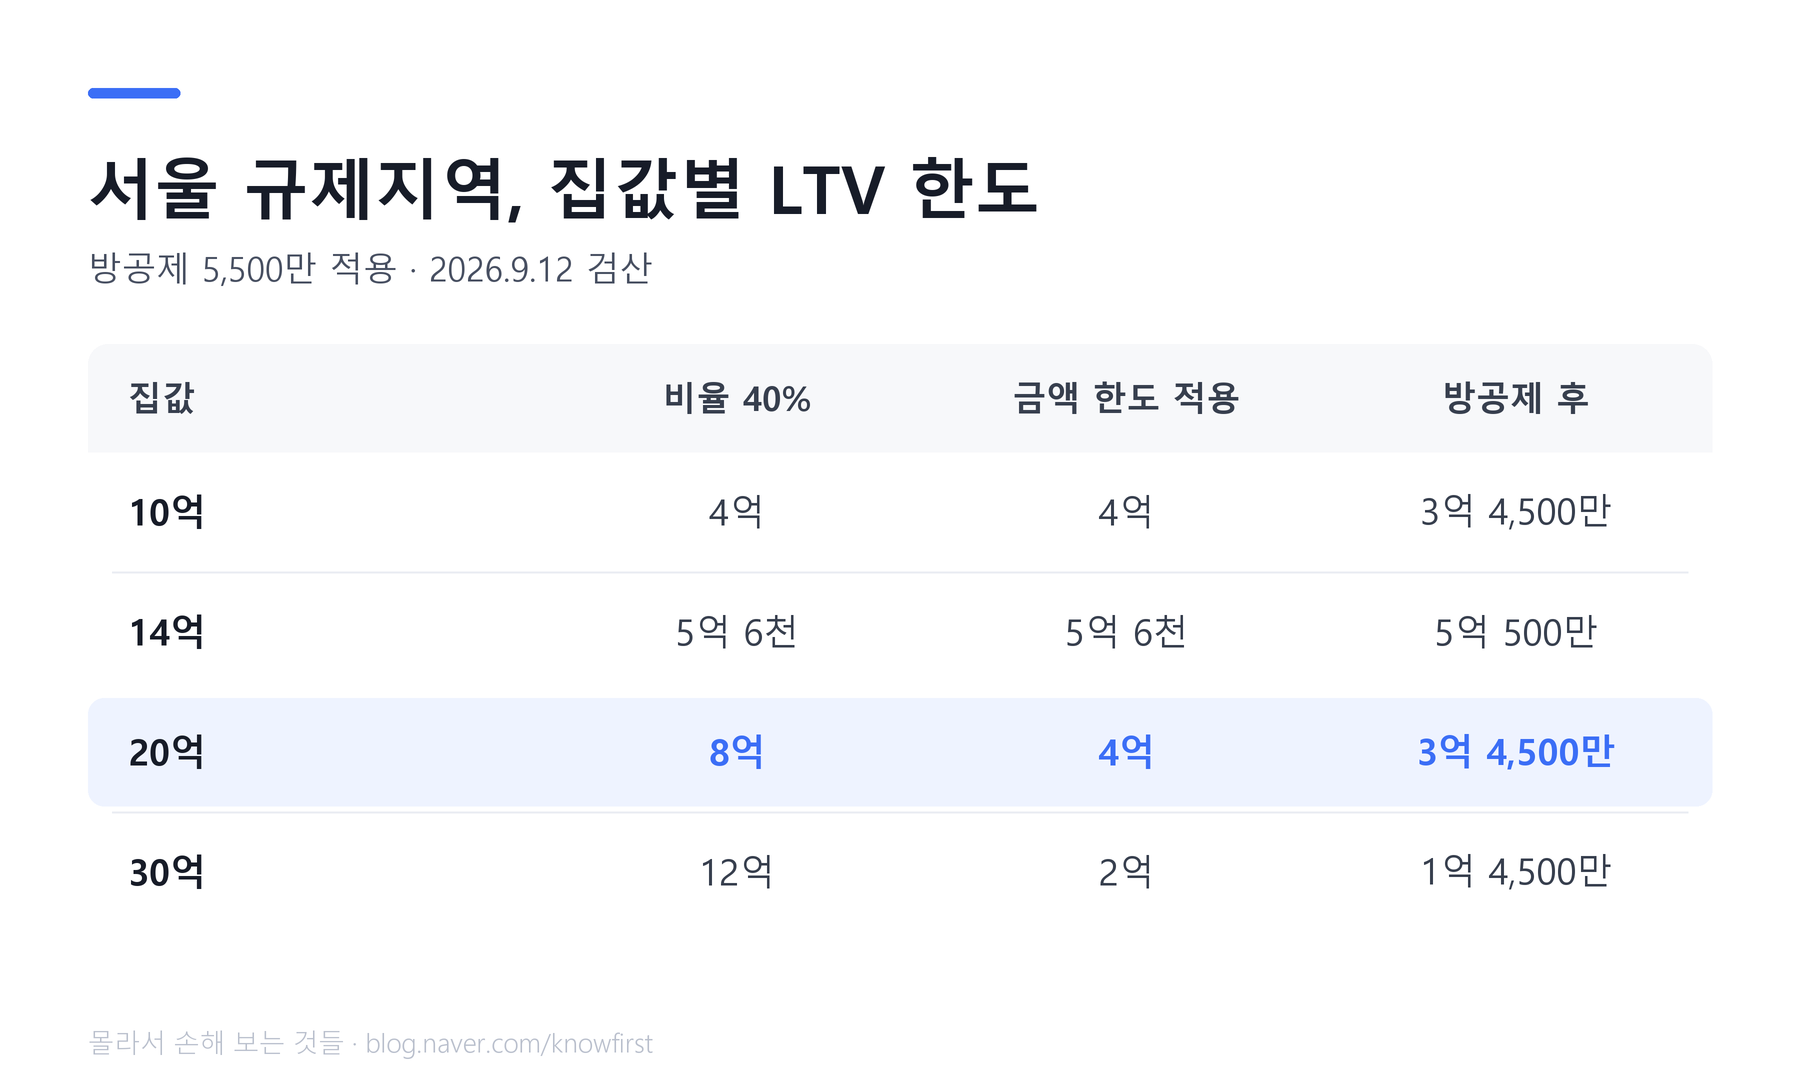
서울 규제지역에서 집을 사는 경우입니다. 방공제는 서울 금액인 5,500만 원을 넣었습니다.
| 집값 | ① 집값 × 40% | ② 금액 한도 | ①과 ② 중 작은 쪽 | ③ 방공제 뺀 뒤 |
|---|---|---|---|---|
| 10억 | 4억 | 6억 | 4억 | 3억 4,500만 |
| 14억 | 5억 6,000만 | 6억 | 5억 6,000만 | 5억 500만 |
| 20억 | 8억 | 4억 | 4억 | 3억 4,500만 |
| 30억 | 12억 | 2억 | 2억 | 1억 4,500만 |
표를 보면 20억 집과 10억 집의 마지막 숫자가 같습니다. 30억 집은 오히려 더 적습니다. 비싼 집일수록 40%라는 비율은 의미가 없어지고, 금액 한도가 대출액을 정합니다.
비규제지역도 하나 보겠습니다. 5억 집이면 5억 × 70% = 3억 5,000만 원입니다. 과밀억제권역(용인·화성·김포 등)이라 방공제가 4,800만 원이라고 가정하면 3억 200만 원이 남습니다.
🔎 집값은 내가 산 가격으로 보나요
아닙니다. 은행이 쓰는 감정가로 봅니다. KB시세나 한국부동산원 시세 같은 것입니다. 쉽게 말하면 내가 얼마에 샀느냐가 아니라 은행이 그 집을 얼마짜리로 보느냐입니다.
내가 치른 값보다 감정가가 낮게 나오는 일이 흔합니다(77번 글). 그러면 같은 40%를 곱해도 대출액이 줄어듭니다.
🔎 1단계 — 비율은 몇 퍼센트인가요
| 지역 | LTV 비율 |
|---|---|
| 규제지역 (서울 전역, 경기 과천·성남 분당·광명·하남·수원 일부 등 12곳) | 40% |
| 비규제지역 | 70% |
계산은 곱하기 한 번입니다.
- 10억 집, 규제지역 → 10억 × 40% = 4억
- 5억 집, 비규제지역 → 5억 × 70% = 3억 5,000만
예외가 세 가지 있습니다.
- 생애최초 구입자와 서민 실수요자는 우대 비율이 따로 있습니다
- 디딤돌·보금자리론 같은 정책대출은 자체 기준을 씁니다
- 집을 2채 이상 가진 사람이 규제지역에서 또 사는 경우는 대출이 금지입니다
🧮 2단계 — 금액 한도는 얼마인가요
수도권과 규제지역에서 집을 사려고 받는 주택담보대출에는 집값별 상한이 있습니다. 쉽게 말하면 비율로 아무리 많이 나와도 이 금액 위로는 못 빌린다는 뜻입니다.
| 주택가격 | 빌릴 수 있는 최대 금액 |
|---|---|
| 15억 이하 | 6억 |
| 15억 초과 ~ 25억 이하 | 4억 |
| 25억 초과 | 2억 |
1단계에서 나온 금액과 이 상한을 나란히 놓습니다. 둘 중 작은 쪽이 내 한도입니다.
- 10억 집: 4억과 6억 중 → 4억
- 14억 집: 5억 6,000만과 6억 중 → 5억 6,000만
- 20억 집: 8억과 4억 중 → 4억
- 30억 집: 12억과 2억 중 → 2억
🔎 3단계 — 방공제는 왜 또 빼나요
방공제는 은행이 소액임차보증금(최우선변제금)만큼을 미리 빼고 빌려주는 것입니다.
이유는 이렇습니다. 집에 세입자가 들어오면 그 세입자의 소액 보증금은 은행보다 먼저 변제됩니다. 쉽게 말하면 은행이 돈을 돌려받는 순서에서 세입자에게 밀린다는 뜻입니다. 그래서 은행은 밀릴 만큼을 처음부터 빼 놓습니다.
| 지역 | 방공제 금액 |
|---|---|
| 서울 | 5,500만 원 |
| 과밀억제권역·세종·용인·화성·김포 등 | 4,800만 원 |
| 광역시 등 | 2,800만 원 |
| 그 밖의 지역 | 2,500만 원 |
지역별 시행령 기준이고 2026년 9월 금액입니다.
내가 직접 들어가 살 집이라 세입자가 없어도 뺍니다. 방 개수와 관계없이 1회 공제가 기본입니다.
🧭 방공제를 피하는 방법이 있나요
있습니다. 은행에 따라 MCI·MCG(모기지신용보험·보증)에 가입하면 방공제 없이 빌릴 수 있습니다. 쉽게 말하면 은행이 떼일 위험을 보험이 대신 져 주니, 은행이 미리 뺄 필요가 없어지는 것입니다.
보험료가 붙습니다. 그래도 서울이면 한도가 5,500만 원 늘어납니다. 보험료와 늘어나는 한도를 놓고 계산해 볼 가치가 있습니다.
🧮 LTV를 통과하면 그 금액이 다 나오나요
아닙니다. DSR이 한 번 더 남아 있습니다.
LTV는 “집 기준” 한도입니다. DSR은 “소득 기준” 한도입니다. 쉽게 말하면 내 벌이로 갚을 수 있는 만큼만 빌려준다는 기준입니다. 실제로 나오는 돈은 두 한도 가운데 더 작은 금액입니다.
예를 들겠습니다. 연소득이 6,000만 원이면 스트레스 금리를 적용했을 때 30년 주택담보대출이 약 2억 9,500만 원에서 막힙니다(74번 글). 스트레스 금리는 금리가 오를 때를 대비해 은행이 계산에 미리 얹는 금리입니다.
서울 10억 집의 LTV 한도가 3억 4,500만 원이어도, 소득이 6,000만 원이면 2억 9,500만 원이 끝입니다. LTV를 계산한 뒤에 반드시 DSR까지 계산해야 계약금을 넣어도 됩니다.
🔎 어디서 많이 틀리나요
| 흔한 생각 | 실제 |
|---|---|
| “20억 집이니 40%면 8억” | 금액 한도 4억이 먼저입니다 |
| “실거주라 방공제는 없다” | 세입자가 있든 없든 기본으로 공제됩니다. MCI·MCG에 가입하면 피할 수 있습니다 |
| “집값은 실거래가” | 은행 감정가(KB시세 등)로 봅니다. 치른 값보다 낮게 나오는 일이 흔합니다(77번 글) |
| “LTV만 맞으면 대출 나온다” | DSR이 더 자주 발목을 잡습니다. 소득 기준을 같이 보세요 |
| “비규제는 한도 없이 70%” | 비율은 70%지만 스트레스 DSR과 은행 자체 한도는 그대로입니다 |
📌 정리
· LTV 계산은 세 단계입니다 — 집값 × 비율 → 금액 한도(6억/4억/2억) → 방공제(서울 5,500만)
· 비율은 규제지역 40%, 비규제 70%. 2주택 이상이 규제지역에서 추가로 사면 대출 금지
· 서울 10억 집과 20억 집은 한도가 같습니다 — 4억, 방공제 뒤 3억 4,500만. 30억 집은 2억
· 방공제는 MCI·MCG 가입으로 피할 수 있습니다
· LTV 다음은 DSR입니다. 둘 중 작은 쪽이 진짜 한도입니다
계약하기 전에 은행에 세 숫자를 따로따로 물어보세요. “LTV 한도”, “방공제 후 금액”, “DSR 한도”입니다. 그중 가장 작은 숫자가 내 대출입니다.
LTV·DTI·DSR의 차이, 주택담보대출 한도 계산, 실거래가와 시세의 차이는 따로 정리했습니다.
👉 LTV DTI DSR 차이 — 셋 다 통과해야 대출이 나옵니다 (2026)
👉 주택담보대출 한도 — 신용대출 5천만 원이 1억 4천을 깎습니다 (2026)
👉 아파트 실거래가 조회 — 해제된 거래를 걸러내는 법 (2026)