
대출금리는 기준금리에 가산금리를 더하고 우대금리를 뺀 숫자입니다. 기준금리는 은행이 돈을 구해 오는 데 든 비용을 나타내는 지표(코픽스 같은 것)입니다. 한국은행이 정하는 기준금리와는 다른 말입니다. 가산금리는 은행이 그 위에 얹는 몫입니다. 우대금리는 거래 실적에 따라 깎아 주는 몫입니다. 계산기에 넣는 “연 4.2%”는 이 세 조각을 계산한 결과입니다. 이자는 그 금리를 12로 나눠 매달 남은 원금에 곱한 돈입니다.
결론부터 말씀드립니다. 3억 원을 연 4.2%로 30년 빌리면, 갚는 방식에 따라 총이자가 1억 8,953만 원에서 3억 7,800만 원까지 벌어집니다. 금리가 같아도 두 배 차이입니다. 금리 쪽도 작지 않습니다. 4.2%와 4.5%, 단 0.3%포인트 차이가 총이자 1,908만 원입니다.
그런데 대부분은 계산기에 찍힌 마지막 숫자만 비교합니다. 그 숫자가 어떻게 만들어졌는지는 보지 않습니다. 가산금리와 우대금리는 은행마다 다르고 사람마다 다릅니다. 협상이 되는 부분이기도 합니다.
이 글의 순서는 이렇습니다. ① 갚는 방식별 총이자 ② 0.3%포인트의 값 ③ 이자를 손으로 검산하는 법 ④ 금리가 만들어지는 구조 ⑤ 금리를 낮추는 두 가지. 숫자는 2026년 9월 12일에 검산했습니다.
🧮 갚는 방식에 따라 총이자가 얼마나 다른가요
가장 적은 쪽과 가장 많은 쪽이 두 배 차이입니다. 3억 원, 연 4.2%, 30년 기준입니다.
| 갚는 방식 | 매달 내는 돈 | 총이자 |
|---|---|---|
| 원리금균등 | 매달 1,467,052원 | 2억 2,814만 원 |
| 원금균등 | 첫 달 1,883,333원, 이후 매달 줄어듦 | 1억 8,953만 원 |
| 만기일시 (이자만 내는 방식) | 매달 1,050,000원, 30년 뒤 원금 3억 원을 한꺼번에 | 3억 7,800만 원 |
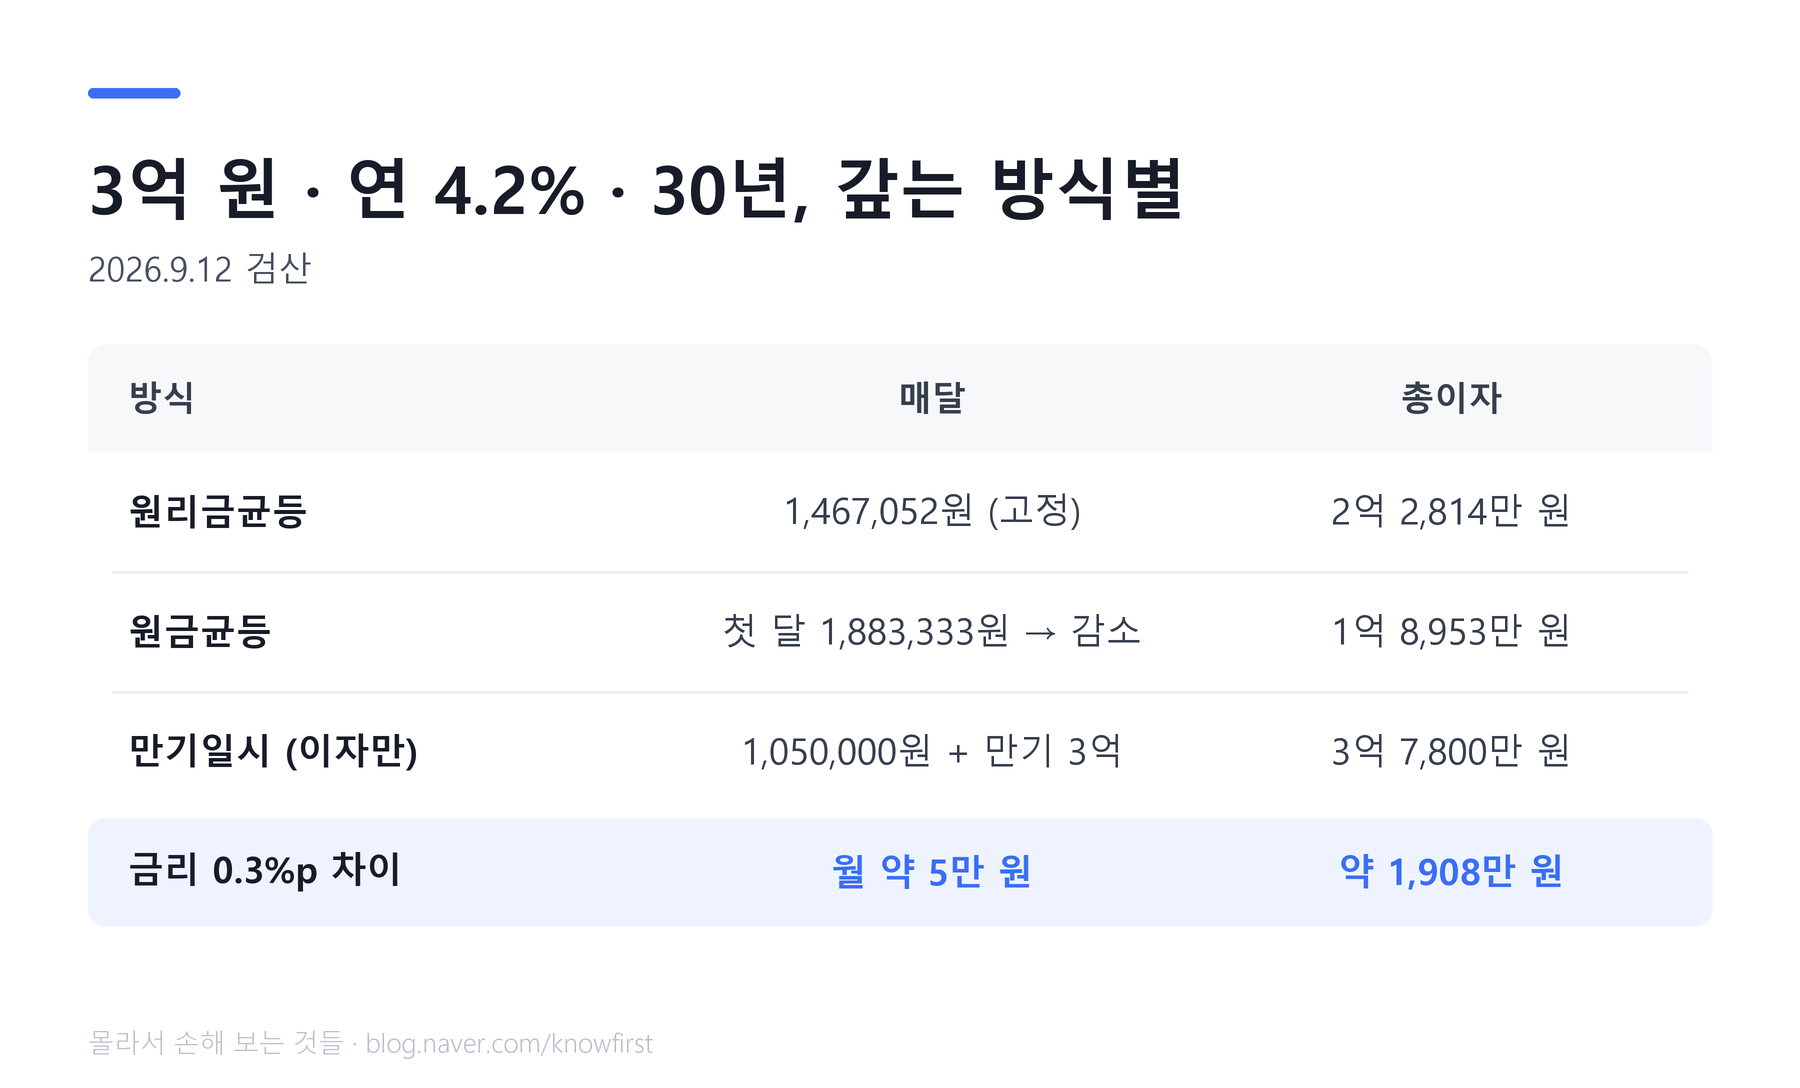
세 방식을 쉽게 말하면 이렇습니다. 원리금균등은 원금과 이자를 합친 돈을 매달 똑같이 내는 방식입니다. 원금균등은 원금을 매달 똑같이 나눠 갚고, 이자는 남은 원금만큼 내는 방식입니다. 만기일시는 이자만 내다가 마지막에 원금을 한 번에 갚는 방식입니다.
원금균등은 초반 부담이 큽니다. 대신 원리금균등보다 총이자가 3,861만 원 적습니다. 초반에 여력이 있으면 원금균등이 낫습니다. 매달 같은 돈이 나가는 편이 편하면 원리금균등입니다. 두 방식의 차이는 50번 글에 자세히 적었습니다.
🧮 금리 0.3%포인트는 돈으로 얼마인가요
30년이면 약 1,900만 원입니다. 3억 원, 30년, 원리금균등 기준입니다.
| 금리 | 월 상환액 | 총이자 |
|---|---|---|
| 3.9% | 1,415,005원 | 2억 940만 원 |
| 4.2% | 1,467,052원 | 2억 2,814만 원 |
| 4.5% | 1,520,056원 | 2억 4,722만 원 |
0.3%포인트가 오를 때마다 총이자가 약 1,900만 원씩 늘어납니다. 한 달로 보면 5만 원 남짓입니다. 작아 보입니다. 거기에 30년을 곱하면 이 금액이 됩니다. 은행마다, 우대 조건을 얼마나 받느냐에 따라 이 정도 차이가 날 수 있습니다.
☑️ 계산기가 맞는지 어떻게 확인하나요
한 줄이면 됩니다.
이달 이자 = 지금 남은 원금 × 연 금리 ÷ 12
3억 원을 연 4.2%로 빌렸다면 첫 달 이자는 이렇게 나옵니다.
- 3억 × 0.042 ÷ 12 = 1,050,000원
원금을 갚아 나가면 “남은 원금”이 줄어듭니다. 그래서 이자도 매달 줄어듭니다.
원리금균등은 매달 내는 돈이 같습니다. 그 안에서 이자 몫은 줄고 원금 몫은 늘어납니다. 초반에는 내는 돈의 많은 부분이 이자입니다. 그래서 “갚아도 원금이 안 줄어든다”는 느낌이 듭니다. 이것은 정상입니다.
🧭 내 금리는 어떻게 만들어지나요
대출금리 = 기준금리 + 가산금리 − 우대금리입니다.
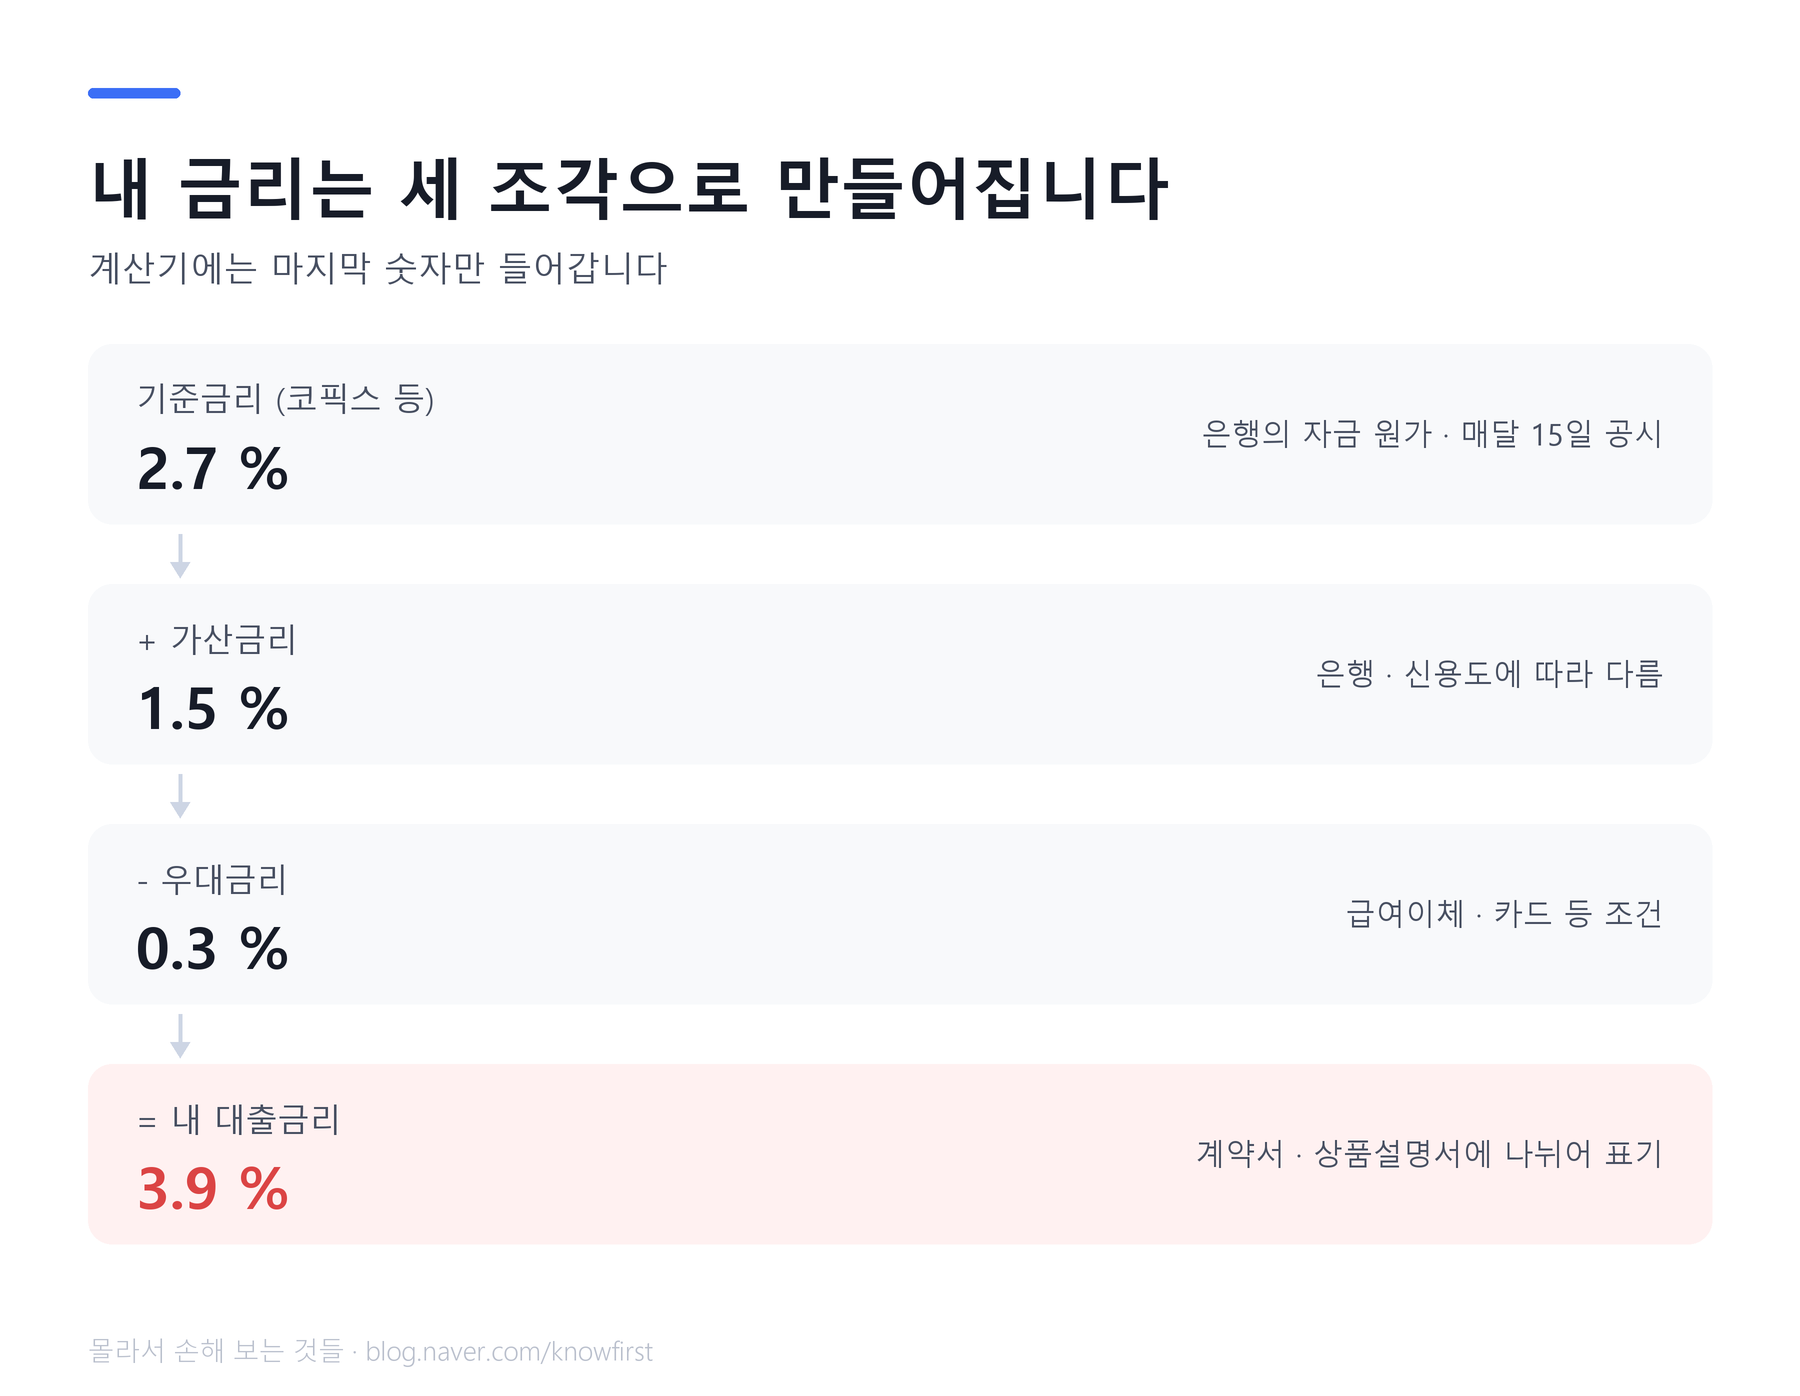
코픽스는 쉽게 말하면 은행들이 예금 등으로 돈을 모으는 데 든 비용을 평균 내어 숫자로 만든 것입니다. 은행연합회가 매달 15일(공휴일이면 다음 영업일) 오후 3시에 공시합니다. 공시는 쉽게 말하면 누구나 볼 수 있게 발표하는 것입니다. 코픽스에는 신규취급액 기준, 잔액 기준, 신잔액 기준 등 종류가 있습니다. 이 가운데 신규취급액 기준은 그달에 새로 받은 예금·채권만 평균을 내기 때문에 시장금리 변화가 더 빨리 반영되는 편입니다.
숫자로 보겠습니다. 코픽스 2.7%에 가산금리 1.5%를 더하고 우대금리 0.3%를 빼면 3.9%입니다.
이 세 숫자는 은행 대출 계약서와 상품설명서에 따로따로 적혀 있습니다. 코픽스 공시와 은행별 대출금리 비교는 은행연합회 소비자포털(portal.kfb.or.kr)에서 볼 수 있습니다.
🔎 금리를 낮추려면 무엇을 하나요
대출을 받기 전에 한 가지, 받은 뒤에 한 가지가 있습니다.
받기 전 — 은행을 비교하고 우대 조건을 따집니다
같은 사람이라도 은행마다 가산금리가 다릅니다. 두세 곳에서 금리 산출 내역(기준·가산·우대)을 받아 나란히 놓고 보세요. 우대 조건은 끝까지 지킬 수 있는 것만 잡아야 합니다. 못 지키면 금리가 되돌아갑니다.
받은 뒤 — 금리인하요구권을 씁니다
취업, 승진, 재산 증가, 신용점수 상승처럼 신용상태가 좋아졌다고 인정되면 은행에 금리를 내려 달라고 요구할 권리가 있습니다. 근거는 은행법 제30조의2와 같은 법 시행령 제18조의4입니다. 쉽게 말하면 “형편이 나아졌으니 이자를 깎아 달라”고 법으로 말할 수 있다는 뜻입니다. 은행 앱에서 신청되는 곳이 많습니다. 은행은 요구를 받은 날부터 10영업일 안에 받아들일지와 그 이유를 알려야 합니다. 서류를 더 내라고 한 기간은 이 10일에서 빠집니다. 영업일은 은행이 문을 여는 날입니다. 주말과 공휴일은 빼고 셉니다.
| 신용대출 3,000만 원·5년 | 금액 |
|---|---|
| 6.5%일 때 | 월 586,984원, 총이자 521만 9천 원 |
| 5.5%로 내려가면 | 총이자가 83만 7천 원 줄어듦 |
거절되더라도 소득이나 신용점수가 더 좋아진 뒤에 다시 신청해 볼 수 있습니다. 좋아진 점이 생길 때마다 신청해 보는 편이 낫습니다.
🔎 많이 하는 오해 다섯 가지
| 이렇게 알고 있다 | 실제는 |
|---|---|
| 연 4%면 3억 원에 매년 1,200만 원씩 이자가 나간다 | 첫해만 그렇습니다. 원금을 갚아 가면 이자는 줄어듭니다. 전체 이자는 계산기의 총이자 칸에서 보세요 |
| 계산기에 나온 금리가 내 금리다 | 계산기 금리는 내가 넣는 숫자입니다. 은행 광고의 “최저 3.5%”는 우대를 다 받았을 때입니다. 내 금리는 산출 내역을 받아 봐야 압니다 |
| 스트레스 금리를 얹은 높은 금리로 이자를 낸다 | 아닙니다. 스트레스 금리는 한도를 계산할 때 실제 금리에 얹어 보는 가상의 가산금리입니다. 대출 한도(DSR)를 계산할 때만 씁니다. 실제 이자는 계약 금리로 냅니다. 금융위원회가 2025년 7월 3단계를 시행할 때 스트레스 금리를 수도권 1.5%로 발표했습니다(이후 바뀔 수 있음). 74번 글에 있습니다 |
| 변동금리는 매달 바뀐다 | 계약한 주기(6개월, 12개월 등)마다 그 시점의 코픽스로 다시 정해지는 상품이 많습니다. 계약서에서 금리 변동 주기를 확인하세요 |
| 갈아타면 무조건 이득이다 | 중도상환수수료와 새 대출의 부대비용을 빼고 비교해야 합니다. 49번 글에 있습니다 |
DSR은 쉽게 말하면 내 소득에 비해 1년에 갚는 대출 원리금이 얼마나 되는지를 보는 비율입니다. 중도상환수수료는 대출을 약속한 날짜보다 일찍 갚을 때 내는 수수료입니다.
☑️ 계산기를 열기 전에 확인할 세 가지
1. 금리 산출 내역을 받았나요. 기준금리, 가산금리, 우대금리가 각각 몇 %인지 알아야 은행끼리 비교가 됩니다
2. 갚는 방식을 정했나요. 같은 금리라도 원리금균등, 원금균등, 만기일시에 따라 총이자가 크게 다릅니다
3. 총이자 칸을 봤나요. 매달 내는 돈만 보면 0.3%포인트는 5만 원 남짓으로 보입니다. 총이자로 봐야 차이가 보입니다
📌 정리
· 금리 = 기준(코픽스 등) + 가산 − 우대 — 계산기에는 결과만 들어가니 산출 내역을 받아 비교
· 이달 이자 = 남은 원금 × 금리 ÷ 12 — 3억 원·4.2%면 첫 달 105만 원
· 3억·4.2%·30년 총이자: 원리금균등 2억 2,814만 원 / 원금균등 1억 8,953만 원 / 만기일시 3억 7,800만 원
· 0.3%포인트 = 30년 총이자 약 1,900만 원
· 받은 뒤에는 금리인하요구권 — 3,000만 원·5년에서 1%포인트 내리면 총이자 83만 7천 원 감소
· 스트레스 금리는 한도 계산용, 변동금리는 계약서에 적힌 주기(6개월·12개월 등)마다 바뀜
☑️ 공식 확인처
- 전국은행연합회 소비자포털 — COFIX 공시
- 법제처 국가법령정보센터 — 은행법(제30조의2 금리인하 요구)
- 법제처 국가법령정보센터 — 은행법 시행령(제18조의4 금리인하 요구)
- 금융위원회 — 3단계 스트레스 DSR 시행방안 보도자료
2026-10-06 기준으로 확인했습니다.
지금 대출이 있다면 계약서를 꺼내 기준·가산·우대 세 숫자를 찾아 적어 두세요. 다음에 은행과 이야기할 때 협상은 그 숫자에서 시작합니다.
원리금균등과 원금균등의 차이, 고정·변동 선택, 주택담보대출 한도 계산은 글을 따로 두었습니다.
👉 대출금리 고정 변동 어느 쪽 — 금리인하요구권부터 쓰세요 (2026)
👉 주택담보대출 한도 — 신용대출 5천만 원이 1억 4천을 깎습니다 (2026)