
4대보험은 국민연금, 건강보험(장기요양보험 포함), 고용보험, 산재보험을 합쳐 부르는 말이고, 직장인은 월급에서 이 가운데 세 가지가 공제됩니다. 산재보험은 회사가 전액 내므로 근로자 급여에서는 나가지 않습니다.
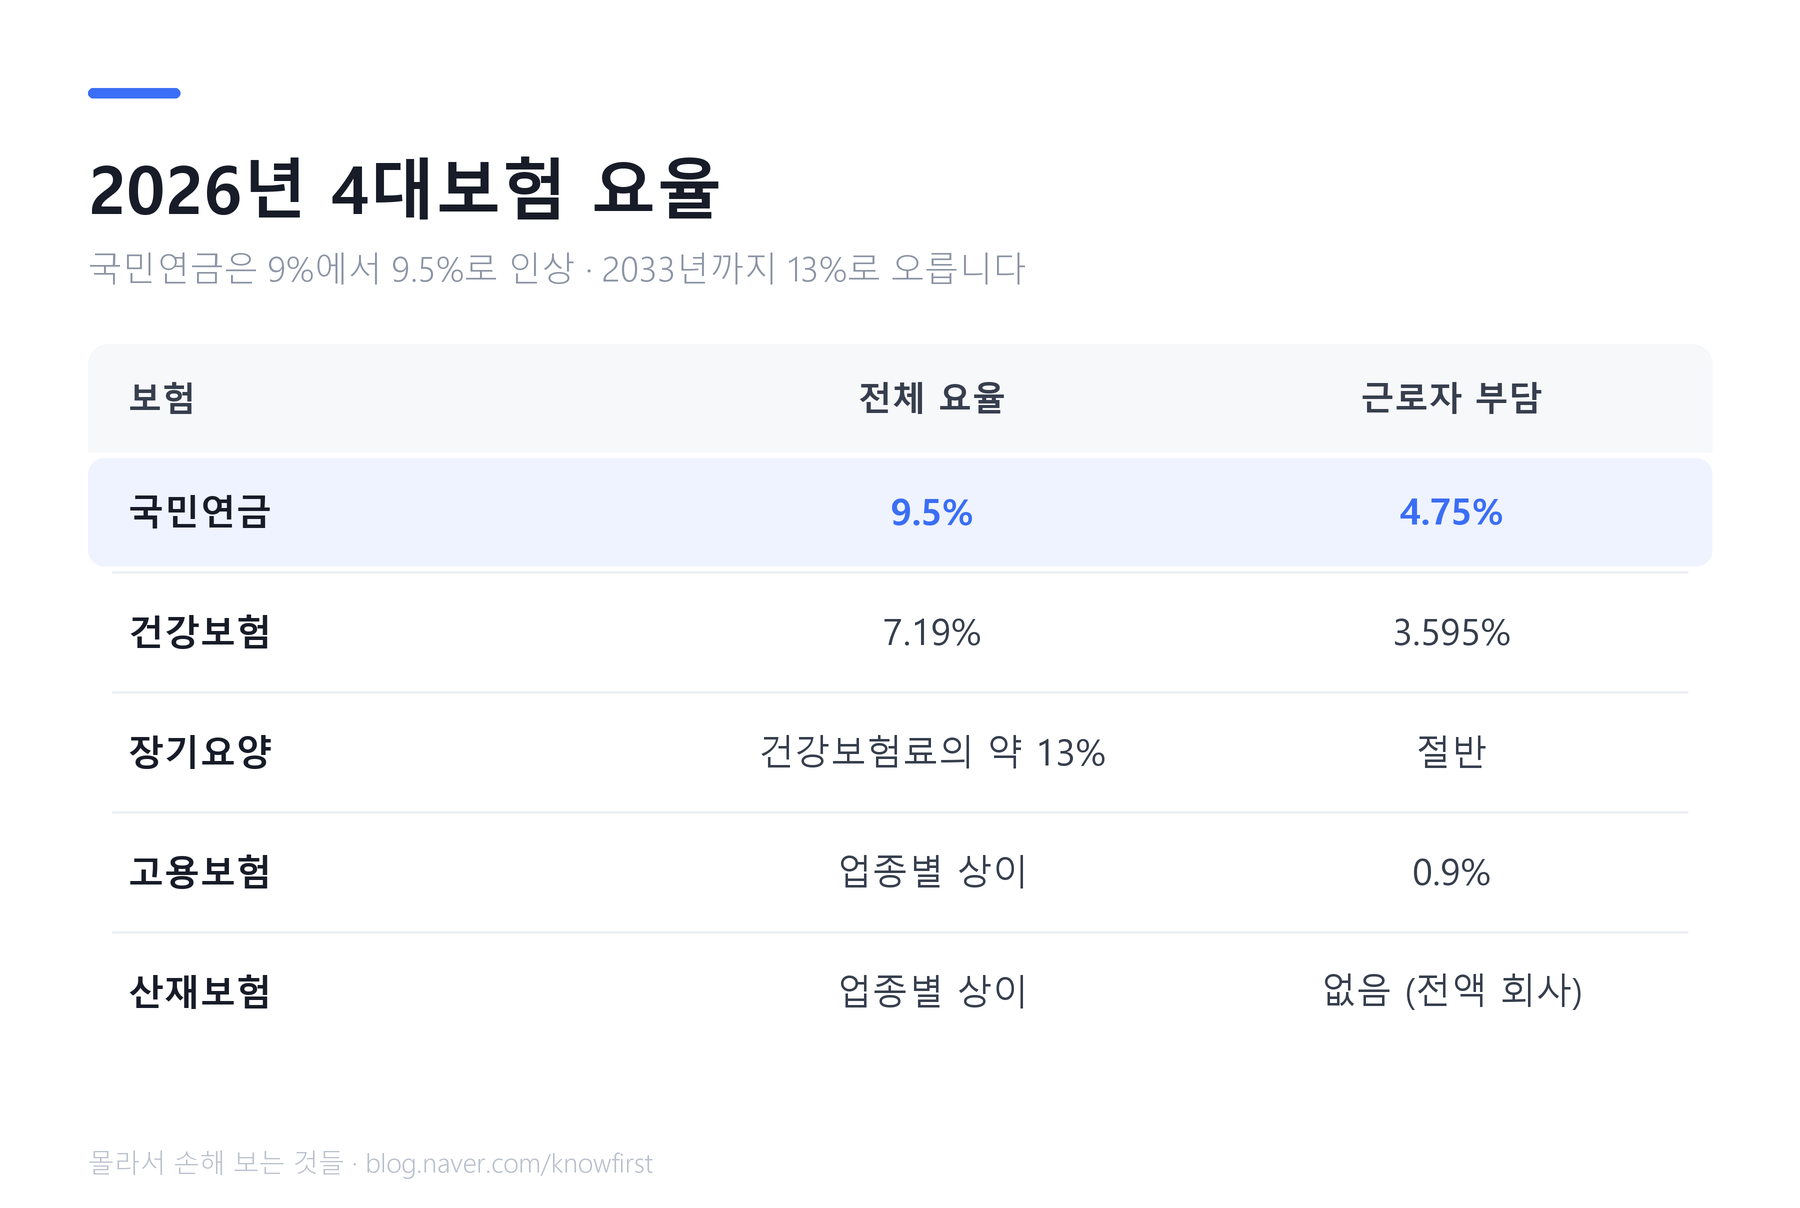
2026년에 바뀐 것은 국민연금 요율이 9%에서 9.5%로 오른 것입니다. 1998년 이후 처음 조정이고, 2033년 13%가 될 때까지 매년 0.5%포인트씩 오릅니다. 급여명세서에서 공제액이 늘었다면 이것 때문입니다.
🔎 2026년 요율표
| 보험 | 전체 요율 | 근로자 부담 | 회사 부담 |
|---|---|---|---|
| 국민연금 | 9.5% | 4.75% | 4.75% |
| 건강보험 | 7.19% | 3.595% | 3.595% |
| 장기요양보험 | 건강보험료의 약 13% | 절반 | 절반 |
| 고용보험 | — | 0.9% | 업종·규모별로 더 부담 |
| 산재보험 | 업종별 | 0% | 전액 |
건강보험은 2025년 7.09%에서 7.19%로 올랐습니다. 국민건강보험법 시행령에 “1만분의 719″로 적혀 있습니다. 장기요양보험료율은 노인장기요양보험법 시행령 제4조에 소득의 0.9448%로 적혀 있고, 이것이 건강보험료의 13.14%와 같습니다. 쉽게 말하면 건강보험료에 13.14%를 곱한 돈이 장기요양보험료입니다.
🔎 월급 300만 원 명세서를 따라가 보면
| 항목 | 계산 | 공제액 |
|---|---|---|
| 국민연금 | 3,000,000 × 4.75% | 142,500원 |
| 건강보험 | 3,000,000 × 3.595% | 107,850원 |
| 장기요양 | 107,850 × 약 13% | 약 14,000원 |
| 고용보험 | 3,000,000 × 0.9% | 27,000원 |
| 산재보험 | 근로자 부담 없음 | 0원 |
| 합계 | 약 291,000원 |
월급의 약 9.7%입니다. 여기에 소득세와 지방소득세가 따로 빠지므로 실수령액은 더 내려갑니다.
회사 쪽 부담은 이보다 큽니다. 국민연금·건강보험은 같은 금액을 내고, 고용보험은 더 내며, 산재보험은 전액 회사 몫입니다. 300만 원 직원 한 명에게 회사는 30만 원 이상을 더 얹어 실제로는 330만 원 넘게 씁니다.
🧩 숫자로 보는 사례 세 가지
사례 1. 월급 700만 원이면 국민연금은 4.75%로 계산되지 않습니다. 국민연금에는 계산에 쓰는 월 소득의 위아래 한도(기준소득월액 상·하한)가 있습니다. 2026년 7월 1일부터 2027년 6월 30일까지는 상한 659만 원, 하한 41만 원입니다(국민연금공단 안내, 매년 7월에 바뀝니다).
| 구분 | 계산 | 공제액 |
|---|---|---|
| 한도 없이 계산하면 | 7,000,000 × 4.75% | 332,500원 |
| 실제(상한 659만 원 적용) | 6,590,000 × 4.75% | 313,025원 |
| 차이 | 19,475원 |
쉽게 말하면 월급이 659만 원을 넘어도 국민연금은 659만 원까지만 계산합니다.
사례 2. 월급 300만 원 중 식대 20만 원이 비과세라면 국민연금은 더 적게 나갑니다. 국민연금은 소득세법상 비과세 근로소득을 뺀 금액을 기준으로 삼습니다(국민연금법 시행령 제3조). 식대는 회사 규정에 따라 지급될 때 월 20만 원까지 비과세입니다(국세청). 위 명세서 계산에서 달라지는 것은 국민연금 한 줄입니다.
| 구분 | 계산 | 공제액 |
|---|---|---|
| 식대를 포함해 계산 | 3,000,000 × 4.75% | 142,500원 |
| 비과세 식대 20만 원 제외 | 2,800,000 × 4.75% | 133,000원 |
| 차이 | 9,500원 |
사례 3. 회사가 실제로 내는 돈(월급 300만 원)입니다. 가정은 상시근로자 150명 미만 사업장이고, 산재보험은 업종마다 달라서 뺐습니다.
| 항목 | 계산 | 회사 부담 |
|---|---|---|
| 국민연금 | 3,000,000 × 4.75% | 142,500원 |
| 건강보험 | 3,000,000 × 3.595% | 107,850원 |
| 장기요양 | 107,850 × 13.14% | 약 14,170원 |
| 고용보험 | 3,000,000 × (0.9% + 0.25%) | 34,500원 |
| 합계(산재 제외) | 약 299,000원 |
고용보험의 0.25%는 상시근로자 150명 미만 사업장에 붙는 고용안정·직업능력개발 보험료율입니다(고용보험 및 산업재해보상보험의 보험료징수 등에 관한 법률 시행령 제12조). 여기에 산재보험까지 더하면 30만 원을 넘습니다.
🔎 국민연금은 앞으로 이렇게 오릅니다
| 연도 | 전체 요율 | 근로자 부담 | 월급 300만 원 공제액 |
|---|---|---|---|
| 2025년 | 9% | 4.5% | 135,000원 |
| 2026년 | 9.5% | 4.75% | 142,500원 |
| 2027년 | 10% | 5% | 150,000원 |
| … | 매년 +0.5%p | ||
| 2033년 | 13% | 6.5% | 195,000원 |
같은 월급이어도 2033년에는 국민연금 공제가 지금보다 월 52,500원 더 나갑니다.
☑️ 명세서에서 세 가지를 확인하세요
1. 기준이 되는 보수월액
국민연금과 건강보험은 실제 급여가 아니라 공단에 신고된 보수월액으로 계산합니다. 급여가 올랐는데 공제액이 그대로라면 신고가 안 된 것입니다. 건강보험은 다음 해에 확정된 보수로 다시 정산해(보통 4월 급여) 모자란 만큼 한꺼번에 더 낼 수 있습니다.
2. 요율이 2026년 것인지
국민연금 4.75%, 건강보험 3.595%가 적용됐는지 봅니다.
3. 산재보험이 공제되고 있지 않은지
산재보험료가 급여에서 빠지고 있다면 잘못된 것입니다. 근로자 부담이 없습니다.
🧭 이런 경우는 어떻게 되나요
- 아르바이트: 월 60시간 이상이면 가입 대상입니다. 1개월 소정근로시간(계약서에 정한 근무시간)이 60시간 미만인 단시간근로자는 건강보험 직장가입자에서 빠집니다(국민건강보험법 시행령 제9조). 조건에 따라 일부 보험만 적용되기도 합니다
- 두 곳에서 일함: 건강보험·국민연금은 양쪽 다 가입되지만 고용보험은 한 곳만 가입됩니다
- 퇴사: 직장가입자 자격을 잃고 지역가입자가 됩니다. 보험료가 크게 오를 수 있으니 임의계속가입을 확인하세요
- 가입 이력 조회: 4대사회보험 정보연계센터나 각 공단 홈페이지. 경력 증명 자료로도 씁니다
🔎 놓치기 쉬운 기한과 흔한 실수
- 임의계속가입은 기한이 있습니다. 퇴직 전 18개월 동안 직장가입자였던 기간이 합쳐서 1년(365일) 이상이어야 하고, 지역가입자가 된 뒤 처음 받은 지역보험료 고지서의 납부기한에서 2개월이 지나기 전에 신청해야 합니다. 신청하면 퇴직 전 12개월 평균 보수월액으로 36개월 동안 보험료가 정해집니다. 지사 방문, 전화(1577-1000), 홈페이지, 모바일 앱으로 신청합니다(국민건강보험공단)
- 국민연금 상·하한은 7월에 바뀝니다. 월급이 높은 분은 7월 급여명세서에서 국민연금이 달라졌는지 봅니다
- 비과세 수당을 모르고 지나치기 쉽습니다. 식대 같은 비과세 수당이 있으면 국민연금 기준 금액이 그만큼 내려갑니다. 명세서의 기준 금액이 월급 총액과 같다면 회사에 물어보세요
💬 자주 묻는 것
회사 부담분은 월급에서 또 빠지나요? 아닙니다. 국민연금과 건강보험은 근로자와 회사가 같은 비율씩 나눠 내고, 회사 몫은 회사가 따로 냅니다.
국민연금 상한·하한은 얼마였나요? 2025년 7월~2026년 6월은 하한 40만 원·상한 637만 원이었고, 2026년 7월~2027년 6월은 하한 41만 원·상한 659만 원입니다.
건강보험료가 4월에 갑자기 더 나가요. 직장 건강보험료는 연중에 보수가 확정되지 않아 전년도 자료로 먼저 걷고, 다음 해에 확정된 보수총액으로 정산합니다. 회사가 전년도 보수총액을 신고하면 그 금액으로 차액을 계산합니다.
☑️ 공식 확인처
- 국민연금공단 — 2026년 기준소득월액 상·하한액 안내
- 국민건강보험공단 — 임의계속가입자 가입안내
- 근로복지공단 — 고용·산재보험
- 4대사회보험 정보연계센터 — 가입 이력 조회
- 국가법령정보센터 — 국민건강보험법 시행령 제44조, 노인장기요양보험법 시행령 제4조
2026-10-06 기준으로 확인했습니다.
📌 정리
· 2026년 근로자 부담: 국민연금 4.75%, 건강보험 3.595%, 장기요양 건보료의 약 13%, 고용보험 0.9%, 산재 0%
· 월급 300만 원이면 근로자 공제 약 29만 원, 회사 부담은 그보다 큼
· 국민연금은 2033년 13%까지 매년 0.5%p 인상 — 300만 원 기준 공제액 142,500 → 195,000원
· 명세서는 보수월액·요율·산재 공제 여부 세 가지를 확인
· 국민연금은 상한 659만 원(2026년 7월~), 비과세 수당은 기준 금액에서 빠짐
· 퇴사 뒤 임의계속가입은 지역보험료 고지서 납부기한에서 2개월 안에 신청
건강보험료가 어떻게 매겨지는지는 따로 정리했습니다.
고용보험료가 실업급여 계산에 어떻게 쓰이는지도 따로 정리했습니다.
👉 실업급여 계산 방법 — 월급이 높아도 금액은 거의 같습니다 (2026)