
큰 병에 걸리면 병원비 가운데 내가 내는 몫을 5%나 10%로 줄여 주는 제도가 있습니다. 산정특례입니다. 정식 이름은 “본인일부부담금 산정특례”입니다. 보통은 입원하면 병원비의 20%, 외래(통원)로 가면 병원 크기에 따라 30~60%를 내는데, 이 제도에 등록되면 훨씬 적게 냅니다.
그런데 많은 분이 놓치는 것이 있습니다. 진단을 받았다고 저절로 적용되지 않습니다. 등록을 해야 합니다. 그리고 기간이 정해져 있어서, 지나면 끊깁니다.
병원이 알아서 해 주겠거니 하고 있다가 몇 달 뒤에야 아는 분이 있습니다. 진단받은 날 “산정특례 등록 되나요” 하고 물어보는 것이 가장 확실합니다.
🧮 얼마나 줄어드나요
| 내가 내는 몫 | 어떤 병 |
|---|---|
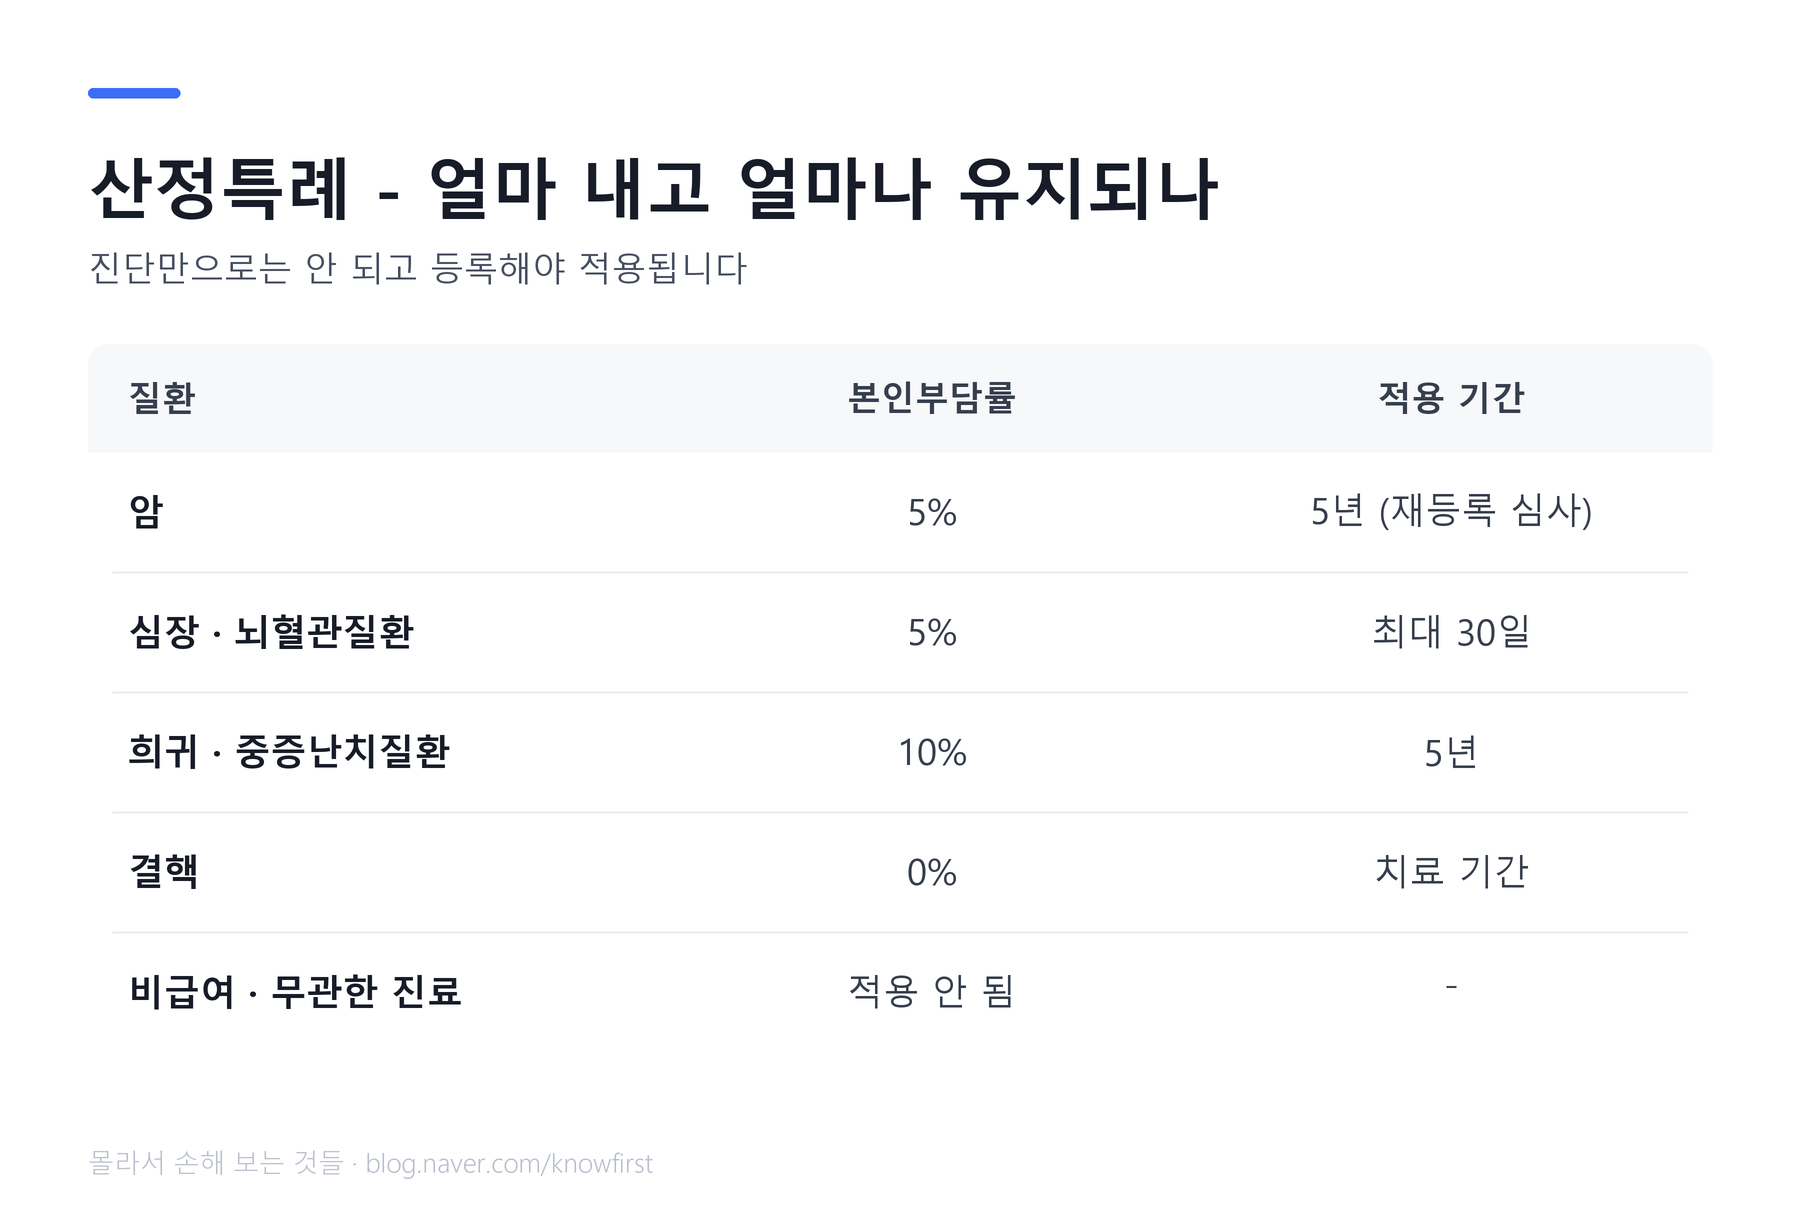
| 5% | 암, 심장질환, 뇌혈관질환, 중증화상 등 |
| 10% | 희귀질환, 중증난치질환 |
| 0% | 결핵 |
100만 원짜리 치료를 받는다고 해 봅니다.
- 보통은 입원이면 20만 원, 동네 의원 외래면 30만 원을 냅니다
- 산정특례 5%면 5만 원입니다
- 산정특례 10%면 10만 원입니다
큰 병은 치료가 오래갑니다. 한 번 한 번의 차이가 쌓이면 아주 커집니다.
🧩 숫자로 보는 사례
건강보험이 적용되는 진료비(급여)만 계산합니다. 식대와 비급여는 뺐고, 입원은 일반 병실이라고 가정했습니다. 입원 20%는 국민건강보험법 시행령 별표 2에 있는 비율입니다. 쉽게 말하면, 법 시행령에 입원 진료비의 20%를 환자가 낸다고 정해져 있다는 뜻입니다.
| 상황 | 산정특례 없이 | 산정특례 5% | 차이 |
|---|---|---|---|
| 암 입원, 급여 진료비 1,000만 원 | 20% = 200만 원 | 50만 원 | 150만 원 |
| 상급종합병원 외래, 한 달 급여 진료비 200만 원 (진찰료 제외) | 60% = 120만 원 | 10만 원 | 110만 원 |
등록 시점에 따라서도 갈립니다. 3월 1일에 암 확진을 받고, 3월 25일(확진 후 24일)에 신청하면 3월 1일부터 적용됩니다. 4월 15일에 신청하면 4월 15일부터만 적용됩니다. 3월 1일부터 4월 14일까지 45일 동안 입원 진료비가 300만 원 나왔다면, 20%인 60만 원과 5%인 15만 원의 차이인 45만 원이 소급되지 않습니다.
🔎 기간은 병마다 다릅니다
여기서 착각이 가장 많이 생깁니다.
| 병 | 기간 | 알아 둘 것 |
|---|---|---|
| 암 | 확진일로부터 5년 (확진 후 30일 안에 신청한 경우) | 끝나기 전에 재등록 심사를 받아야 이어집니다. 저절로 늘어나지 않습니다 |
| 희귀질환·중증난치질환 | 5년 | 병에 따라 재등록 기준이 다릅니다 |
| 심장질환·뇌혈관질환 | 최대 30일 (복잡 선천성 심기형, 심장이식은 최대 60일) | 수술 등을 받은 때를 기준으로 적용됩니다. 따로 등록하지 않고 병원이 청구할 때 적용됩니다 |
| 중증화상 | 등록일부터 1년 | 필요하면 의사 판단에 따라 6개월 연장할 수 있습니다 |
| 결핵 | 치료받는 동안 |
“큰 병이니까 다 5년이겠지” 하고 생각하면 안 됩니다. 심장과 뇌혈관은 급한 고비의 치료를 돕는 제도라서 기간이 아주 짧습니다.
🔎 등록은 병원에서 합니다
1. 의사가 산정특례 등록 신청서를 씁니다. 진단 기준에 맞는다는 확인이 필요하고, 검사 결과 같은 근거가 있어야 합니다
2. 병원이 건강보험공단에 냅니다. 대부분 병원이 대신 해 줍니다
3. 공단이 확인하고 등록합니다. 등록된 때부터 적용됩니다
병원에서 서류를 받아 내가 직접 공단 지사에 낼 수도 있습니다. 팩스, 우편, 방문 모두 가능합니다.
심장·뇌혈관질환은 예외입니다. 기준에 맞는 수술 등을 받으면 따로 등록 신청을 하지 않아도 병원이 진료비를 청구할 때 적용됩니다.
🔎 늦게 등록하면 그동안 낸 돈은요
공단 기준에는 “진단확진일로부터 30일 이내 신청 시 확진일로부터 소급하여 적용하고, 30일 이후에 신청 시 신청일부터 적용한다”고 되어 있습니다. 쉽게 말하면, 확진 후 30일 안에 신청하면 확진한 날까지 거슬러 올라가서 적용하고, 그보다 늦으면 신청한 날부터만 적용한다는 뜻입니다.
30일에는 토요일과 공휴일도 들어갑니다. 늦게 등록하면 그사이에 낸 돈은 돌려받기 어렵습니다. 며칠 차이로 부담이 달라지니 진단받자마자 처리하세요.
🔎 암 5년이 끝나갈 때, 재등록
- 재등록은 특례기간이 끝나기 3개월 전부터 끝나는 날까지 신청합니다
- 5년이 끝나는 때에 잔존암(남은 암)이나 전이암(다른 곳으로 퍼진 암)이 있거나 재발이 확인되고, 수술·방사선·호르몬 같은 항암치료를 받거나 항암제를 계속 쓰고 있어야 합니다
- 재발·전이 여부만 정기적으로 확인하는 추적검사만 받는 경우는 재등록 대상이 아닙니다
- 재등록은 소급되지 않습니다. 끝나는 날을 놓치면 그 사이가 비는 셈입니다
🔎 본인부담상한제와는 다른 제도입니다
둘 다 병원비를 줄여 주지만 방식이 다릅니다.
| 산정특례 | 본인부담상한제 | |
|---|---|---|
| 언제 | 진료받는 그 자리에서 적게 냄 | 일단 내고, 1년 치를 합쳐 나중에 돌려받음 |
| 기준 | 어떤 병인가 | 얼마를 냈는가 |
두 제도는 같이 적용됩니다. 산정특례로 5%만 내고, 그 5%가 쌓여서 상한액을 넘으면 넘는 돈을 또 돌려받습니다.
👉 본인부담상한제 — 2인실 입원료는 쳐주지 않습니다 (2026)
⚠️ 산정특례가 안 되는 것
- 비급여. 상급병실료, 선택진료비, 신의료기술 같은 것입니다
- 그 병과 상관없는 진료. 감기로 병원에 가면 적용되지 않습니다. 등록된 병과 그 합병증 진료에만 적용됩니다
- 미용·성형 목적의 진료
- 확진 후 30일이 지나서 신청한 기간: 신청한 날부터만 적용되고 그 전 기간은 소급되지 않습니다
- 재등록 때 추적검사만 받는 경우: 항암치료 중이어야 재등록이 됩니다
큰 병은 비급여가 차지하는 몫이 큰 경우가 많습니다. 산정특례만으로는 감당이 안 될 수 있습니다. 그럴 때는 재난적의료비 지원을 알아보세요.
👉 재난적의료비 지원 — 퇴원하고 180일이 지나면 못 받습니다 (2026)
💬 자주 묻는 것
| 물음 | 답 |
|---|---|
| 등록됐는지 어떻게 아나요 | 공단 누리집이나 1577-1000에서 확인합니다. 병원 접수 때도 나옵니다 |
| 재등록을 놓치면 어떻게 되나요 | 기간이 끝나면 보통 사람과 같은 비율로 냅니다. 끝나기 전에 병원에 물어보세요 |
| 확진받은 지 30일이 지났는데요 | 지금 신청하면 신청한 날부터 적용됩니다. 지난 기간은 소급되지 않으니 바로 신청하세요 |
| 암 5년이 지나면 무조건 끝인가요 | 아닙니다. 남은 암·전이·재발이 있고 항암치료 중이면 재등록할 수 있습니다 |
| 심장·뇌혈관은 따로 신청하나요 | 따로 등록하지 않고 병원이 청구할 때 적용됩니다. 기준에 맞는 수술 등을 받아야 합니다 |
| 병이 여러 개면요 | 각각 등록할 수 있습니다. 비율이 다르면 진료마다 따로 적용됩니다 |
| 가족이 대신 등록해도 되나요 | 서류를 갖추면 됩니다. 병원과 공단에 물어보세요 |
| 실손보험과 겹치나요 | 서로 다른 제도입니다. 산정특례로 줄어든 금액을 기준으로 실손 청구가 달라질 수 있으니 보험사에 확인하세요 |
| 의료급여 수급자도 되나요 | 의료급여에는 중증질환을 돕는 체계가 따로 있고 기준이 다릅니다 |
📌 정리
· 산정특례는 큰 병의 병원비 본인 몫을 낮춰 주는 제도
· 암·심장·뇌혈관 5%, 희귀·중증난치 10%, 결핵 0%
· 진단만으로는 안 되고 등록해야 적용됨
· 암과 희귀질환은 5년이고 재등록 심사가 필요함. 심장·뇌혈관은 최대 30일
· 등록은 의사가 신청서를 쓰고 병원이 공단에 내는 것이 보통
· 비급여와 상관없는 진료에는 적용되지 않음
· 본인부담상한제와 같이 적용됨. 비급여 부담이 크면 재난적의료비 지원을 확인
진단을 받으셨다면 그날 병원 원무과에 산정특례를 물어보세요. 며칠 차이로 내는 돈이 달라집니다.
☑️ 공식 확인처
- 국민건강보험공단 본인일부부담금 산정특례 제도
- 국민건강보험공단 산정특례에 관한 기준 (확진일 30일, 재등록 요건)
- 건강보험심사평가원 중증질환 산정특례
- 국가법령정보센터 국민건강보험법 시행령 (별표 2, 본인부담률)
전화 문의는 국민건강보험공단 1577-1000입니다. 2026-10-06 기준으로 확인했습니다.