
전자세금계산서는 사업자 간 거래에서 종이 대신 전자로 발급하는 세금계산서로, 발급하면 국세청에 전송되어 부가가치세 신고 자료가 됩니다. 홈택스에서 무료로 발급할 수 있어 건수가 많지 않으면 유료 서비스가 필요 없습니다.
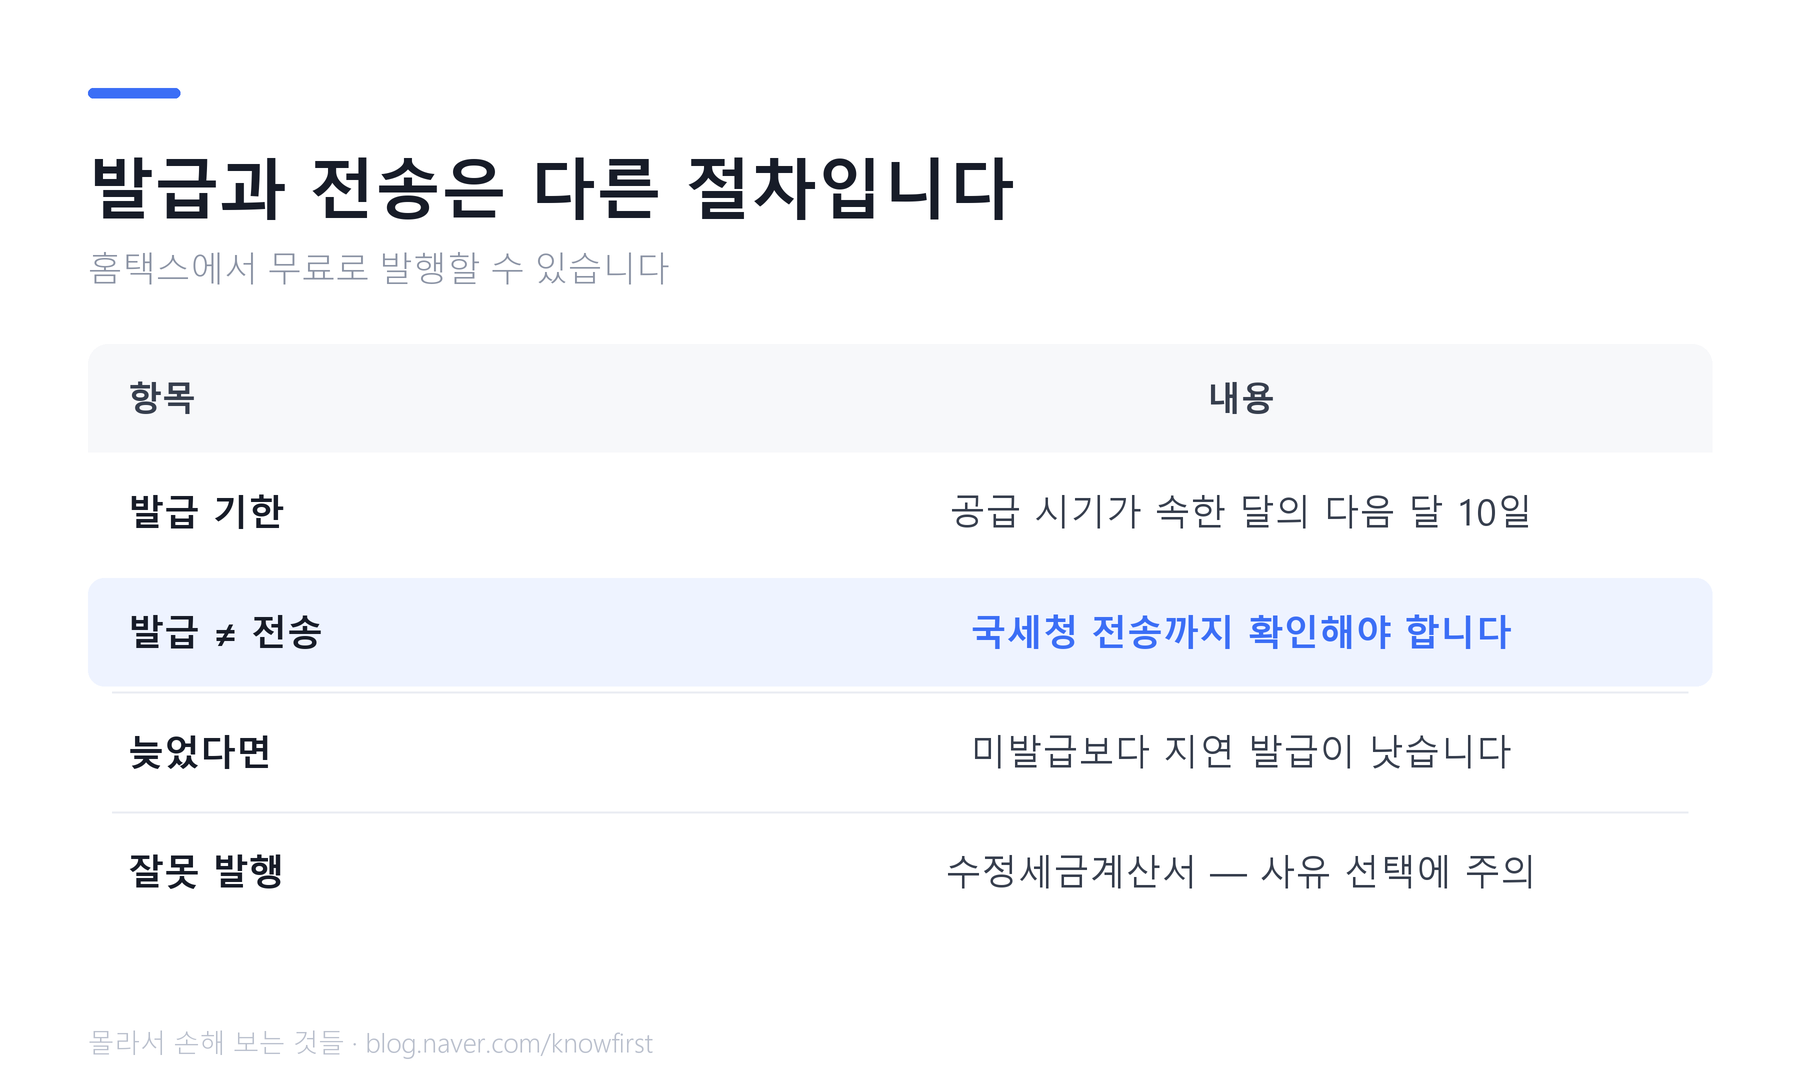
발급 시기는 원칙적으로 거래(공급)한 때입니다. 한 달 거래를 거래처별로 모아 한 장으로 끊는 월합계 발급(한 달치를 합쳐서 월말 날짜로 한 장만 만드는 방식)은 공급한 달의 다음 달 10일까지 가능합니다. 그런데 사고는 발급 기한보다 “발급은 했는데 전송이 안 된 상태”에서 납니다. 전송은 발급일의 다음 날까지이고, 발급과는 별개 절차라서 가산세도 따로 붙습니다. 이 글은 의무 대상 → 기한 → 가산세 계산 → 홈택스 순서 → 실수 대처 순서입니다.
🔎 누가 의무인가
| 구분 | 의무 여부 |
|---|---|
| 법인사업자 | 매출과 무관하게 전원 의무 |
| 개인사업자 | 직전 연도 공급가액(면세 포함) 8,000만 원 이상이면 의무 (예전 1억 원에서 하향) |
| 그 외 개인 | 의무는 아니지만 발급 가능 — 발급 세액공제가 있어 유리한 경우 많음 |
| 간이과세자 | 연 매출 4,800만 원 이상이면 발급 가능, 미만이면 불가 |
기준은 조정돼 왔으니 본인 해당 여부는 홈택스에서 확인하세요.
개인사업자의 시작 시점도 헷갈리기 쉽습니다. 국세청 안내로는 공급가액이 8,000만 원 이상이 된 해의 다음 해 제2기 과세기간(7월 1일)부터 의무가 시작됩니다. 예를 들어 2025년에 8,500만 원 매출이 났다면 2026년 7월 1일부터 종이가 아니라 전자로 발급해야 합니다. 의무 대상인데 종이로 끊으면 가산세 대상입니다.
간이과세자 칸도 풀어 쓰면, 직전 연도 공급대가(부가세 포함 매출)가 4,800만 원 이상이면 세금계산서를 발급해야 하고, 미만이면 세금계산서가 아니라 영수증을 줍니다. 다만 거래 때 현금영수증이나 카드 매출전표를 대신 끊어줬다면 세금계산서 의무는 없습니다.
🔎 기한 — 그리고 전송
| 절차 | 뜻 | 기한 |
|---|---|---|
| 발급 | 세금계산서를 만들어 거래처에 보내는 것 | 원칙은 공급한 때, 월합계로 끊을 땐 공급한 달의 다음 달 10일 |
| 전송 | 국세청에 자료를 넘기는 것 | 발급일의 다음 날까지 |
월합계로 3월 거래를 한 장에 묶었다면 4월 10일까지 발급합니다. 이 기한이 토요일이나 공휴일이면 다음 영업일까지 늘어납니다(국세청 안내). 홈택스에서 발급하면 대개 바로 전송되지만, 별도 프로그램(ERP·회계 프로그램)을 쓰면 발급만 되고 전송이 빠질 수 있습니다. 발급 후 전송 목록까지 확인하는 습관이 가산세를 막습니다.
발급이 끝난 시점도 정해져 있습니다. 거래처의 수신함(이메일)이나 홈택스에 입력된 때입니다. 문자나 링크만 보냈거나, 전자서명 없는 파일을 이메일로 보낸 것은 아직 발급 전으로 봅니다(국세청 안내).
🔎 늦으면
- 지연 발급 — 기한을 넘겨 발급
- 미발급 — 아예 발급하지 않음 → 지연 발급보다 훨씬 무거움
- 지연 전송·미전송 — 국세청 전송 누락
늦었어도 발급하는 편이 낫습니다. 거래처는 매입세액공제(살 때 낸 부가세를 돌려받는 것)를 못 받아 분쟁이 되는데, 가산세보다 거래 관계 손실이 더 큰 경우가 많습니다.
가산세율은 국세청 안내(2026-10-06 확인) 기준으로 아래와 같고, 모두 공급가액(부가세를 뺀 금액)에 곱합니다.
| 위반 | 가산세 | 언제까지 하면 이 세율인가 |
|---|---|---|
| 지연발급 | 공급가액의 1% | 발급 시기가 지난 뒤, 그 거래가 속한 부가세 확정신고기한까지 발급 |
| 미발급 | 공급가액의 2% | 확정신고기한까지도 발급하지 않음 |
| 지연전송 | 공급가액의 0.3% | 전송 기한이 지난 뒤, 확정신고기한까지 전송 |
| 미전송 | 공급가액의 0.5% | 확정신고기한까지도 전송하지 않음 |
확정신고기한은 1~6월 거래는 7월 25일, 7~12월 거래는 다음 해 1월 25일입니다(일반과세자 기준). 종이로 끊은 경우(전자 의무 대상인데 종이 발급)는 1%입니다. 가산세는 위반 종류별로 한도가 있어 중소기업은 5,000만 원까지이지만, 고의로 어긴 경우에는 한도가 없습니다.
🧩 숫자로 보는 사례
사례 1 — 발급이 늦은 경우. 3월에 공급가액 1,200만 원(부가세 120만 원 별도) 거래를 했는데 월합계 기한인 4월 10일을 넘겼습니다. (가정: 1~6월 거래라 확정신고기한은 7월 25일)
| 언제 발급했나 | 적용 | 계산 | 가산세 |
|---|---|---|---|
| 5월에 발급 (7월 25일 전) | 지연발급 1% | 1,200만 원 × 1% | 12만 원 |
| 끝내 발급 안 함 | 미발급 2% | 1,200만 원 × 2% | 24만 원 |
사례 2 — 전송을 빠뜨린 경우. ERP 프로그램으로 3월에 3건(500만·700만·800만 원, 합계 2,000만 원)을 발급했는데 국세청 전송이 안 됐습니다.
| 언제 알아챘나 | 적용 | 계산 | 가산세 |
|---|---|---|---|
| 7월 25일 전에 전송 | 지연전송 0.3% | 2,000만 원 × 0.3% | 6만 원 |
| 7월 25일까지 방치 | 미전송 0.5% | 2,000만 원 × 0.5% | 10만 원 |
발급을 했다는 사실만 믿고 전송을 안 보면 같은 거래에서 4만 원이 더 나옵니다. 건수가 늘면 이 차이도 같이 커집니다.
🔎 홈택스 발급 순서
준비물은 사업자 범용 인증서 또는 전자세금계산서용 인증서 하나입니다.
1. 홈택스 로그인 → [전자(세금)계산서] → [발급] → 건별 발급
2. 공급받는자 사업자등록번호 입력 → 확인 버튼을 눌러 상호가 뜨는지 확인 (가장 흔한 사고: 번호 하나 틀려 엉뚱한 곳에 발급)
3. 작성일자·품목·수량·공급가액 입력 → 세액 자동 계산
4. 발급 → 인증서 서명
5. [발급 목록]에서 전송 상태 확인
건수가 많으면 엑셀 업로드로 일괄 발급됩니다.
🧮 잘못 발급했으면 — 수정세금계산서
삭제가 아니라 수정입니다. 사유를 골라 발급하며, 사유가 틀리면 다시 정정해야 합니다.
| 사유 | 예 |
|---|---|
| 기재사항 착오 | 사업자번호·금액 오기 |
| 공급가액 변동 | 나중에 금액이 바뀜 |
| 환입·계약 해제 | 반품, 계약 취소 |
| 착오에 의한 이중 발급 | 같은 거래 두 번 발급 |
부가세 신고가 끝난 뒤의 수정은 수정신고(이미 낸 신고를 고쳐서 다시 내는 것)까지 이어질 수 있으니 발견 즉시 처리하세요. 국세청 안내에 따르면 기재사항 착오를 바로잡는 수정세금계산서는 가산세가 없습니다. 다만 세무조사 통지를 받은 뒤처럼 이미 세무서가 문제를 알고 있는 상황에서는 수정발급이 막힙니다.
🔎 이럴 땐 흔한 실수
- 발급만 하고 전송 목록을 안 본다 — ERP·회계 프로그램에서 가장 많이 나는 사고입니다
- 월합계 기한(다음 달 10일)을 전송 기한으로 착각한다 — 전송은 발급일 다음 날입니다
- 문자·링크만 보내고 끝낸다 — 수신함이나 홈택스에 입력되지 않으면 발급이 아닙니다
- 전자 의무 대상인데 종이로 끊는다 — 지연발급과 같은 1%입니다
- 세무서 통보를 받은 뒤 급하게 수정발급한다 — 막힐 수 있고, 탈세 의도로 보일 수 있습니다
🧮 계산서와 세금계산서
- 세금계산서 — 부가세 과세 거래, 세액란 있음
- 계산서 — 부가세 면세 거래(기초 농수산물, 도서, 일부 교육·의료), 세액란 없음
내 업종이 과세인지 면세인지에 따라 서류가 다릅니다. 개인 소비자에게는 세금계산서가 아니라 현금영수증입니다.
💬 자주 묻는 것
보관은요? 국세청에 남아 별도 보관 의무가 없고 홈택스에서 조회됩니다.
세무대리인이 있으면 안 해도 되나요? 대행은 가능하지만 책임은 사업자에게 있습니다.
전자로 발급하면 세금을 깎아주나요? 직전 연도 공급가액이 3억 원 미만인 개인 일반과세자는 건당 200원, 연 100만 원 한도의 발급세액공제(내야 할 부가세에서 빼 주는 것)를 받습니다(국세청). 연 100만 원은 5,000건에 해당합니다.
전송 기한을 넘겼는데 이미 늦었나요? 늦었어도 확정신고기한 안에 전송하면 0.3%로 끝나고, 그 뒤까지 두면 0.5%입니다. 빨리 전송할수록 유리합니다.
지연발급 세금계산서를 받은 쪽도 가산세가 있나요? 국세청 안내표에 따르면 지연발급 세금계산서를 받은 쪽(공급받는 사업자)에게도 공급가액의 0.5%가 붙습니다. 늦게 받았다면 거래처에 요청하되 이 비용도 감안해야 합니다.
☑️ 공식 확인처
- 국세청 홈택스(전자세금계산서 발급·조회)
- 국세청 — 전자(세금)계산서 혜택과 가산세
- 국세청 — 전자(세금)계산서 발급시기 및 발급·전송기한
- 국세청 — 전자세금계산서 발급의무대상자
- 국가법령정보센터 — 부가가치세법
2026-10-06 기준으로 확인했습니다. 세율과 기준은 바뀔 수 있으니 신고 전에 한 번 더 보세요. 국세상담은 ☎126입니다.
📌 정리
· 홈택스 무료 발급, 법인은 전원 의무·개인은 직전 연도 8,000만 원 이상
· 발급은 원칙 공급한 때(월합계는 다음 달 10일), 전송은 발급일 다음 날 — 발급과 전송은 별개라 전송 상태까지 확인
· 가산세는 지연발급 1%·미발급 2%·지연전송 0.3%·미전송 0.5%, 미발급이 지연 발급보다 무거움, 늦어도 발급
· 사업자번호 확인 버튼 필수, 잘못되면 수정세금계산서
· 면세는 계산서, 소비자는 현금영수증
부가세 환급 시기와 간이과세자 세금계산서는 따로 정리했습니다.