

국민연금을 내고 있지만 “나중에 얼마나 받는지” 정확히 아는 분은 많지 않습니다.
조회는 몇 분이면 됩니다. 그리고 확인해 보면 생각보다 일찍 손을 써야 할 부분이 보이는 경우가 있습니다.
특히 2026년부터 국민연금 제도가 바뀌었습니다. 다만 바뀐 내용이 모든 가입기간에 바로 적용되는 것은 아니라서, 어떤 부분이 어떻게 달라졌는지 알아 두시면 좋습니다.
🔎 2026년에 무엇이 바뀌었나요?
두 가지가 함께 움직였습니다. 내는 돈도 늘고, 받는 돈도 늘었습니다.
보험료율 9% → 9.5%
- 1998년 이후 처음 조정된 것입니다
- 이후 매년 0.5%p씩 올라 2033년 13%가 됩니다
- 직장인은 회사와 절반씩 부담하므로 본인 부담은 4.75%입니다
소득대체율 41.5% → 43%
- 소득대체율은 가입 기간의 평균 소득 대비 연금으로 받는 비율입니다. 40년 가입을 기준으로 잡습니다
- 41.5%로 계속 낮아질 예정이었던 것이 43%로 올라 2026년부터 적용됩니다
- 보건복지부는 40년 가입 기준으로 월 연금액이 약 9만 원 늘어난다고 설명했습니다(월평균소득 309만 원 기준)
여기서 많이 오해합니다. 국민연금공단 안내에 따르면 43%는 2026년 1월 1일 이후의 가입기간부터 적용됩니다.
- 2025년 12월 31일까지의 가입기간은 종전 규정으로 계산합니다
- 이미 연금을 받고 계신 분에게도 적용되지 않습니다
쉽게 말하면 과거에 낸 기간까지 한꺼번에 올라가는 게 아니라, 2026년부터 새로 쌓는 기간에 붙는 비율입니다. 그래서 조회했을 때 금액이 그대로이거나 조금만 달라져 있어도 이상한 게 아닙니다. 본인 금액은 아래의 인증 조회로 확인하세요.
🧭 예상수령액은 어떻게 조회하나요?
1. 모의계산 (인증 없이)
- 국민연금공단 https://www.nps.or.kr
- 소득과 가입기간을 직접 넣어보는 방식
- 로그인이 필요 없어 간편합니다
2. 실제 기록 조회 (인증 필요)
- 공동인증서 또는 금융인증서로 로그인
- 내가 실제로 낸 기록이 반영된 금액이 나옵니다
- 현재가치와 미래가치가 함께 표시됩니다
모바일로는 ‘내 곁에 국민연금’ 앱에서 예상연금액과 가입내역을 볼 수 있고, 정부24에도 ‘국민연금 예상 연금 조회’ 서비스가 있습니다.
정확한 금액을 알고 싶으시면 인증 조회를 하셔야 합니다. 모의계산은 어디까지나 가정에 따른 계산입니다.
🔎 내 수급 나이는 몇 살인가요?
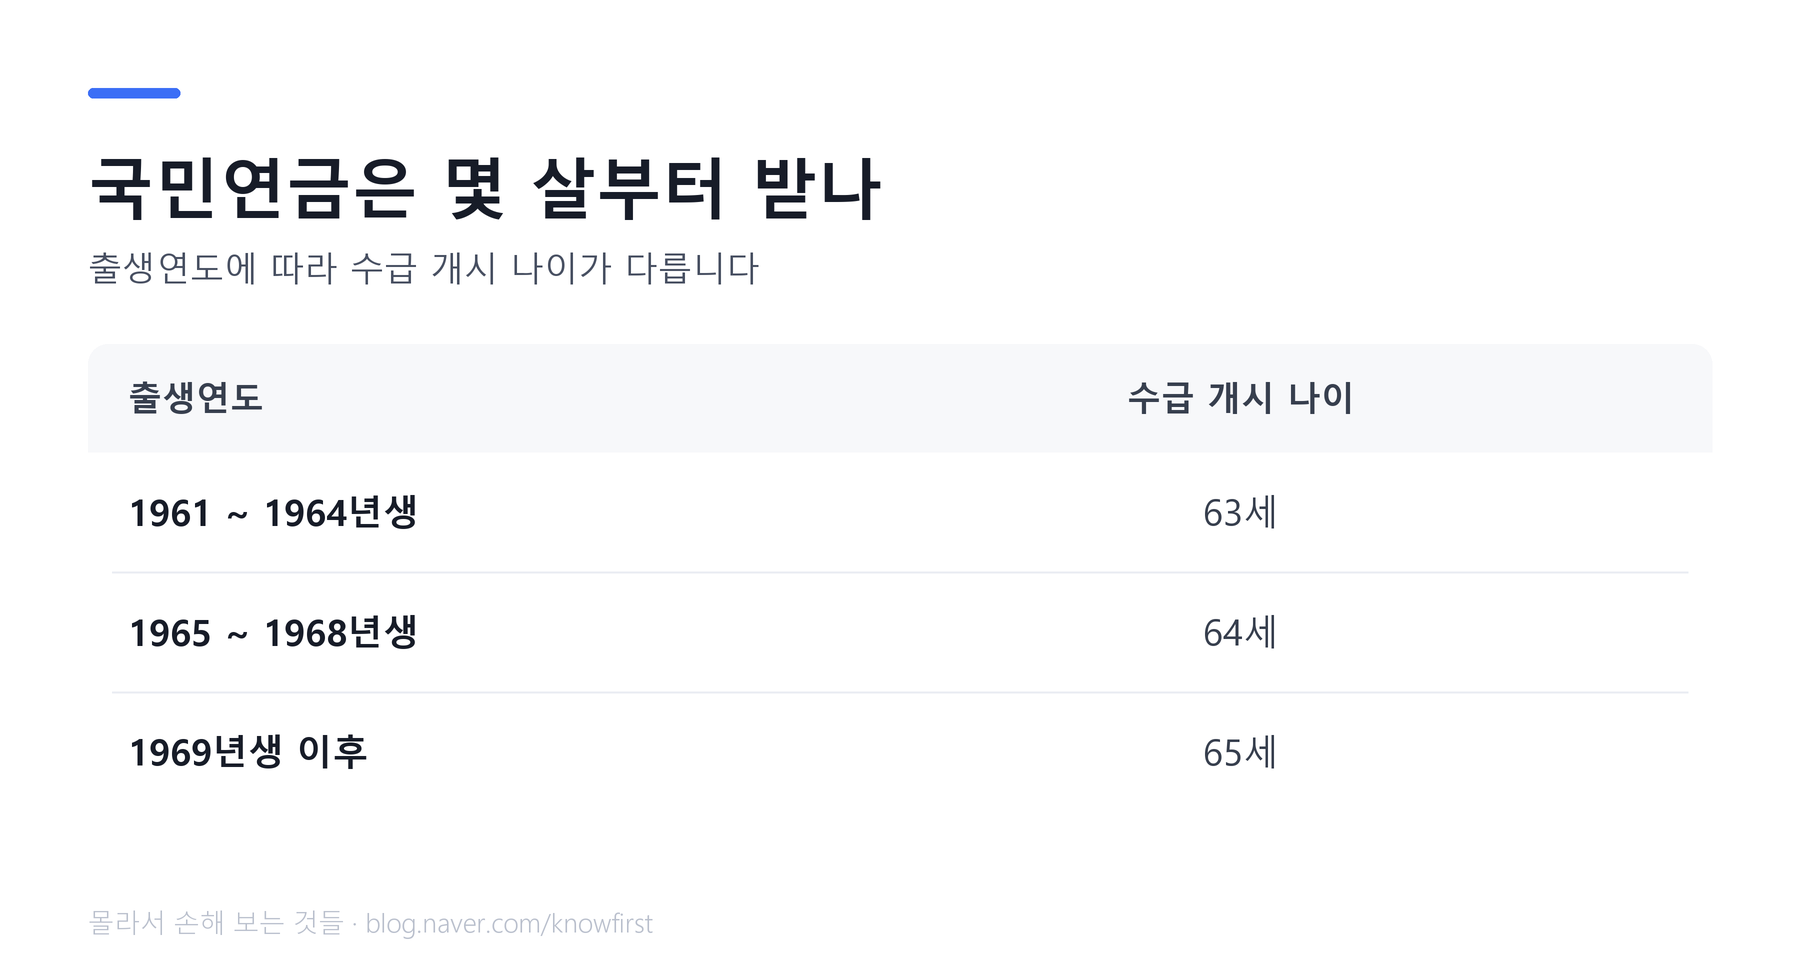
출생연도에 따라 다릅니다. 이걸 모르고 60세부터 받는 줄 아는 분들이 많습니다.
- 1961 ~ 1964년생 : 63세
- 1965 ~ 1968년생 : 64세
- 1969년생 이후 : 65세
고령화를 반영해 단계적으로 늦춰져 왔습니다. 본인 출생연도를 기준으로 확인해 두시면 노후 계획을 세울 때 도움이 됩니다.
60세에 퇴직하고 65세에 연금이 나온다면 그 사이 5년의 공백이 생깁니다. 이 기간을 어떻게 버틸지가 실제로 중요한 문제입니다.
🧮 최소 가입기간은 얼마인가요?
가장 중요한 조건입니다.
가입기간이 10년(120개월) 이상이어야 노령연금을 받을 수 있습니다. 10년을 못 채우면 연금이 아니라 그동안 낸 돈을 일시금으로 돌려받는 것으로 끝납니다.
조회해 보시고 10년에 못 미친다면 방법이 있습니다.
🧭 기간이 부족하면 어떻게 하나요?
추후납부 (추납)
- 납부하지 못했던 기간의 보험료를 나중에 내서 가입기간을 늘리는 제도
- 가입 중 실직으로 못 낸 기간, 납부예외·적용제외 기간, 1988년 이후 군 복무 기간 등이 대상
- 보험료를 1개월 이상 낸 이력이 있어야 하고, 최대 119개월까지 가능합니다
- 한꺼번에 내거나 월 단위로 60회까지 나눠 낼 수 있습니다
임의가입
- 의무 가입 대상이 아닌 사람이 스스로 가입하는 제도
- 전업주부, 학생 등이 해당됩니다
임의계속가입
- 60세가 된 뒤에도 가입을 계속하고 싶거나, 최소 가입기간(10년)을 못 채운 경우
- 65세까지 계속 납부해서 가입기간을 늘릴 수 있습니다
10년에 조금 모자란 상태라면 이 제도들을 확인해 보시는 게 좋습니다. 몇 달치를 더 내고 평생 연금을 받는 것과, 일시금으로 끝내는 것은 차이가 큽니다.
☑️ 조회할 때 무엇을 함께 확인해야 하나요?
납부 이력에 빠진 기간이 없는지
직장 이동이 잦았다면 누락된 기간이 있을 수 있습니다.
소득 신고가 제대로 됐는지
실제 소득보다 낮게 신고되어 있으면 나중에 받는 연금도 줄어듭니다.
배우자의 가입 이력
부부가 각각 연금을 받는 것과 한 사람만 받는 것은 노후 준비에서 큰 차이가 납니다.
💬 자주 묻는 것들
10년을 못 채우면 낸 돈은 어떻게 되나요?
반환일시금으로 돌려받습니다. 다만 매달 나오는 연금이 아니라 한 번에 끝나므로, 기간을 채울 수 있다면 채우는 편이 유리합니다.
연금을 받으면서 일해도 되나요?
가능합니다. 다만 수급 개시 후 일정 기간 소득이 기준을 넘으면 연금액이 줄어들 수 있습니다.
부부가 각각 받을 수 있나요?
각자 가입 이력이 있으면 각각 받습니다. 부부 중 한 명만 가입한 경우와는 노후 준비에서 차이가 큽니다.
연금을 앞당겨 받거나 미룰 수 있나요?
조기노령연금으로 앞당기면 금액이 줄고, 연기연금으로 미루면 늘어납니다. 국민연금공단 안내로는 최대 5년까지 미룰 수 있고 1년마다 7.2%(월 0.6%)씩 늘어납니다. 앞당기는 경우는 1966년생이 59세에 청구하면 연금의 70%만 받는 식으로 줄어듭니다. 건강 상태와 다른 소득을 함께 고려해 결정하시는 게 좋습니다.
☑️ 왜 지금 확인해야 하나요?
국민연금은 일찍 확인할수록 선택지가 많습니다.
가입기간이 부족한 것을 60세가 다 되어 알게 되면 선택지가 줄어듭니다. 반면 40대나 50대에 미리 알면 추납이나 임의가입으로 채울 시간이 있습니다.
조회 자체는 몇 분이면 끝납니다. 1년에 한 번 정도만 확인해도 노후 계획을 세우는 데 큰 도움이 됩니다.
특히 이런 분들은 지금 확인해 보시길 권합니다.
- 직장을 자주 옮기셨던 분
- 중간에 쉬었던 기간이 있는 분
- 프리랜서나 자영업 기간이 있었던 분
☑️ 공식 확인처
- 국민연금공단 – 2025년 국민연금 개혁 주요 내용(보험료율·소득대체율)
- 국민연금공단 – 노령연금(지급개시연령·조기·연기)
- 국민연금공단 – 임의가입·임의계속가입·추후납부 안내
- 정부24 – 국민연금 예상 연금 조회
- 정책브리핑 – 내년부터 달라지는 국민연금
2026-10-06 기준으로 확인했습니다.
📌 정리
· 2026년 보험료율 9.5%(2033년 13%까지) · 소득대체율 43%로 인상(2026년 이후 가입기간부터 적용, 이미 받는 분은 제외)
· 조회는 모의계산(인증 없음) 과 실제 기록 조회(인증 필요) 두 가지
· 수급 나이는 출생연도별로 63 ~ 65세
· 최소 가입기간 10년(120개월)
· 부족하면 추납 · 임의가입 · 임의계속가입으로 채울 수 있음
· 퇴직과 연금 개시 사이 공백 기간을 미리 계산해 둘 것
지금 조회해서 10년이 안 된다면, 채울 방법이 있을 때 미리 확인해 두시는 게 좋습니다. 나중에는 선택지가 줄어듭니다.
보험료율 인상이 급여명세서에 어떻게 반영되는지는 따로 정리해 두었습니다.
👉 4대보험 계산 방법 — 국민연금이 9.5%로 올랐습니다 (2026)