

청년미래적금은 나라가 돈을 얹어 주는 3년짜리 적금입니다. 19~34세 청년이 한 달에 50만 원까지 넣으면 넣은 돈의 6%를, 조건이 맞으면 12%를 나라가 매달 보태 줍니다. 이자에는 세금도 붙지 않습니다.
2026년 6월에 첫 가입을 받았고 이미 끝났습니다. 다음 가입은 12월입니다. 6월을 놓쳤다면 지금부터 준비하면 됩니다.
먼저 알아 둘 것은 세 가지입니다.
1. 12% 우대형은 월급이 적다고 다 되는 것이 아닙니다. 중소기업에 다니거나 새로 취업한 사람, 또는 작은 가게 사장이어야 합니다
2. 청년도약계좌에서 갈아타는 것은 6월에만 허용됐습니다. 12월에 다시 열릴지는 정해지지 않았습니다
3. 청년월세지원 같은 다른 청년 제도와 같이 받아도 됩니다
2026년 9월 14일 서민금융진흥원과 은행 안내를 기준으로 썼습니다. 12월 공고에서 세부 조건이 달라질 수 있습니다.
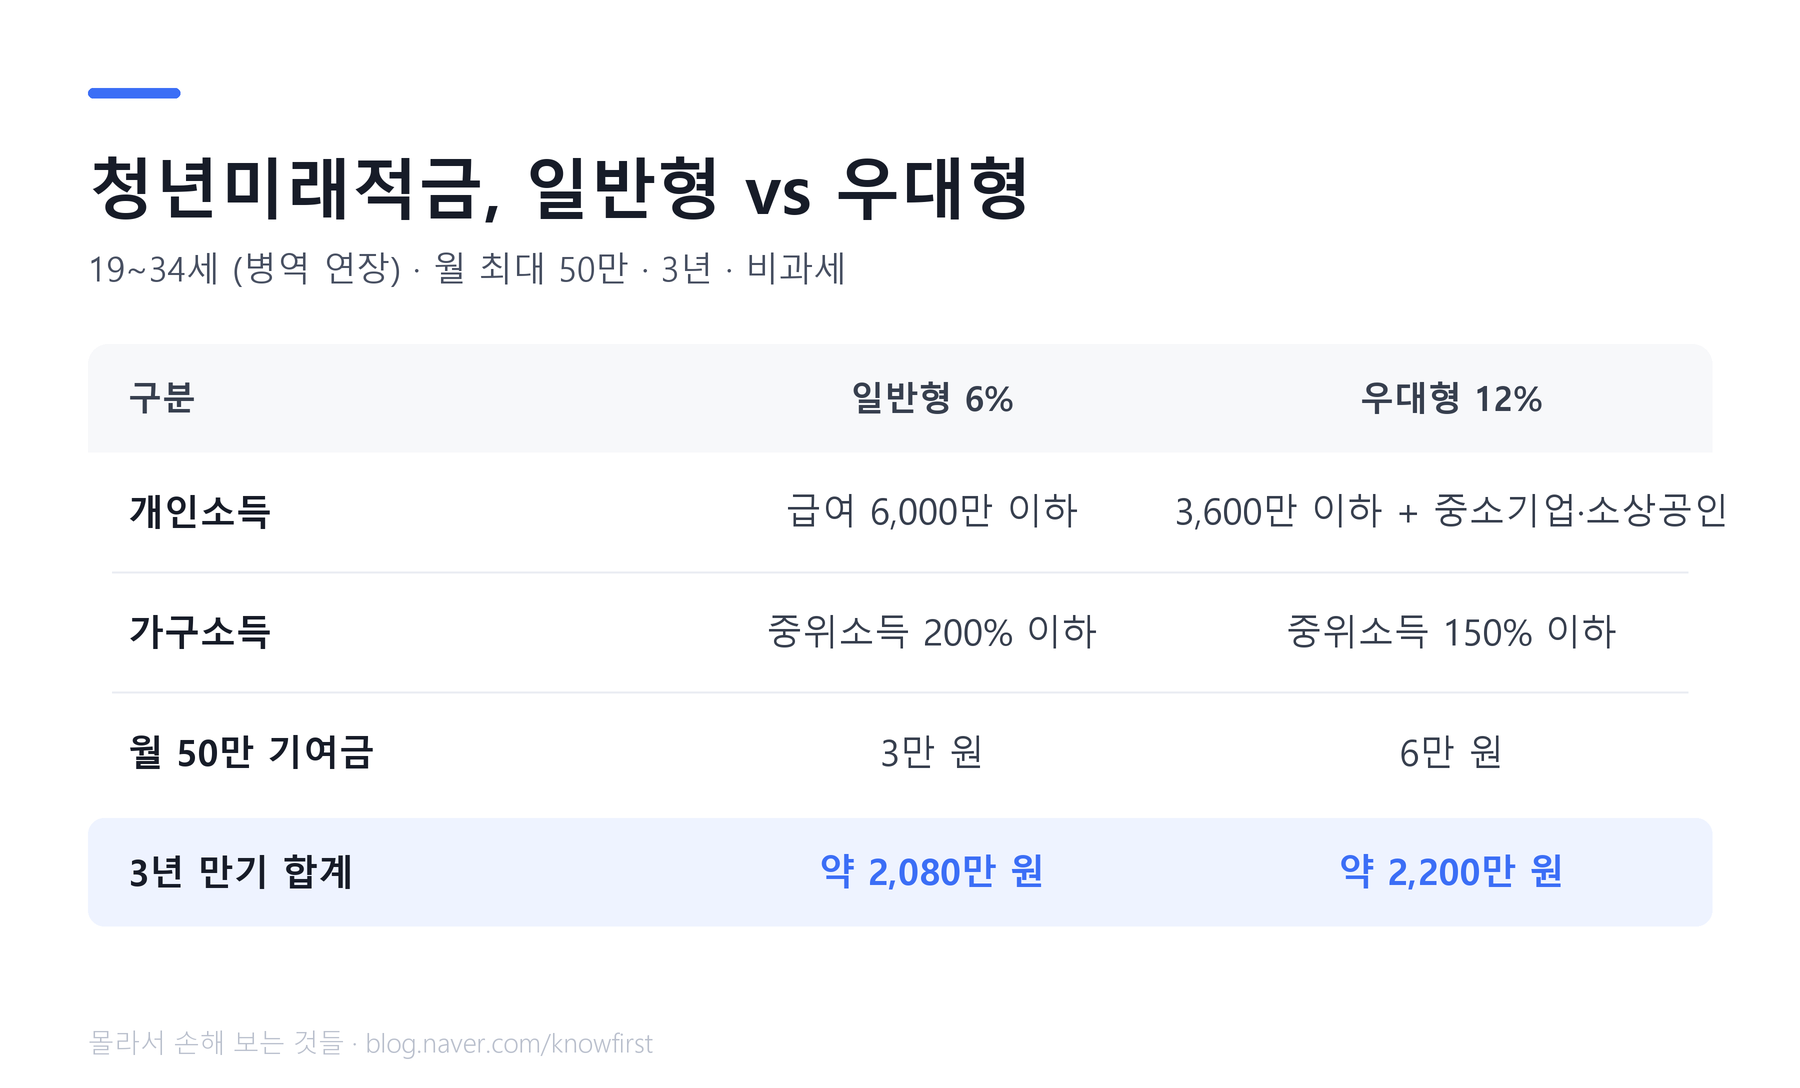
🔎 나는 어느 쪽인가요 — 일반형과 우대형
| 따지는 것 | 일반형 (6%) | 우대형 (12%) |
|---|---|---|
| 나이 | 19~34세. 군대 다녀온 기간만큼 늘려 줌(최대 6년) | 같음 |
| 내 소득 | 급여 6,000만 원 이하, 가게 사장은 매출 3억 이하 | 급여 3,600만 원 이하이면서 중소기업 재직자이거나 새로 취업한 사람, 또는 매출 1억 이하 가게 사장 |
| 우리 집 소득 | 기준 중위소득 200% 이하 | 기준 중위소득 150% 이하 |
| 넣는 돈 | 한 달 50만 원까지, 넣고 싶은 만큼 | 같음 |
| 기간 | 3년, 이자에 세금 없음 | 같음 |
- 급여가 6,000만 원을 넘고 7,500만 원 이하인 사람은 가입은 됩니다. 다만 나라가 얹어 주는 돈은 없고 이자에 세금만 안 붙습니다
- 우대형으로 들어간 중소기업 직원은 가입한 날부터 만기 한 달 전까지 29개월 넘게 중소기업에 다녀야 합니다. 회사를 옮기는 것은 두 번까지 됩니다
- 소득은 지난해 것을 봅니다. 2026년 12월에 가입하면 2025년 소득입니다. 첫 직장이라 지난해 소득이 없으면 가입이 어려울 수 있으니 12월 공고에서 “소득 없음”을 어떻게 다루는지 확인합니다
- 우리 집 소득은 나, 배우자, 그리고 같은 주민등록에 있는 부모의 건강보험료로 따집니다. 부모와 따로 살면 부모 소득은 빠집니다
- 군대를 2년 다녀왔으면 36세까지 됩니다
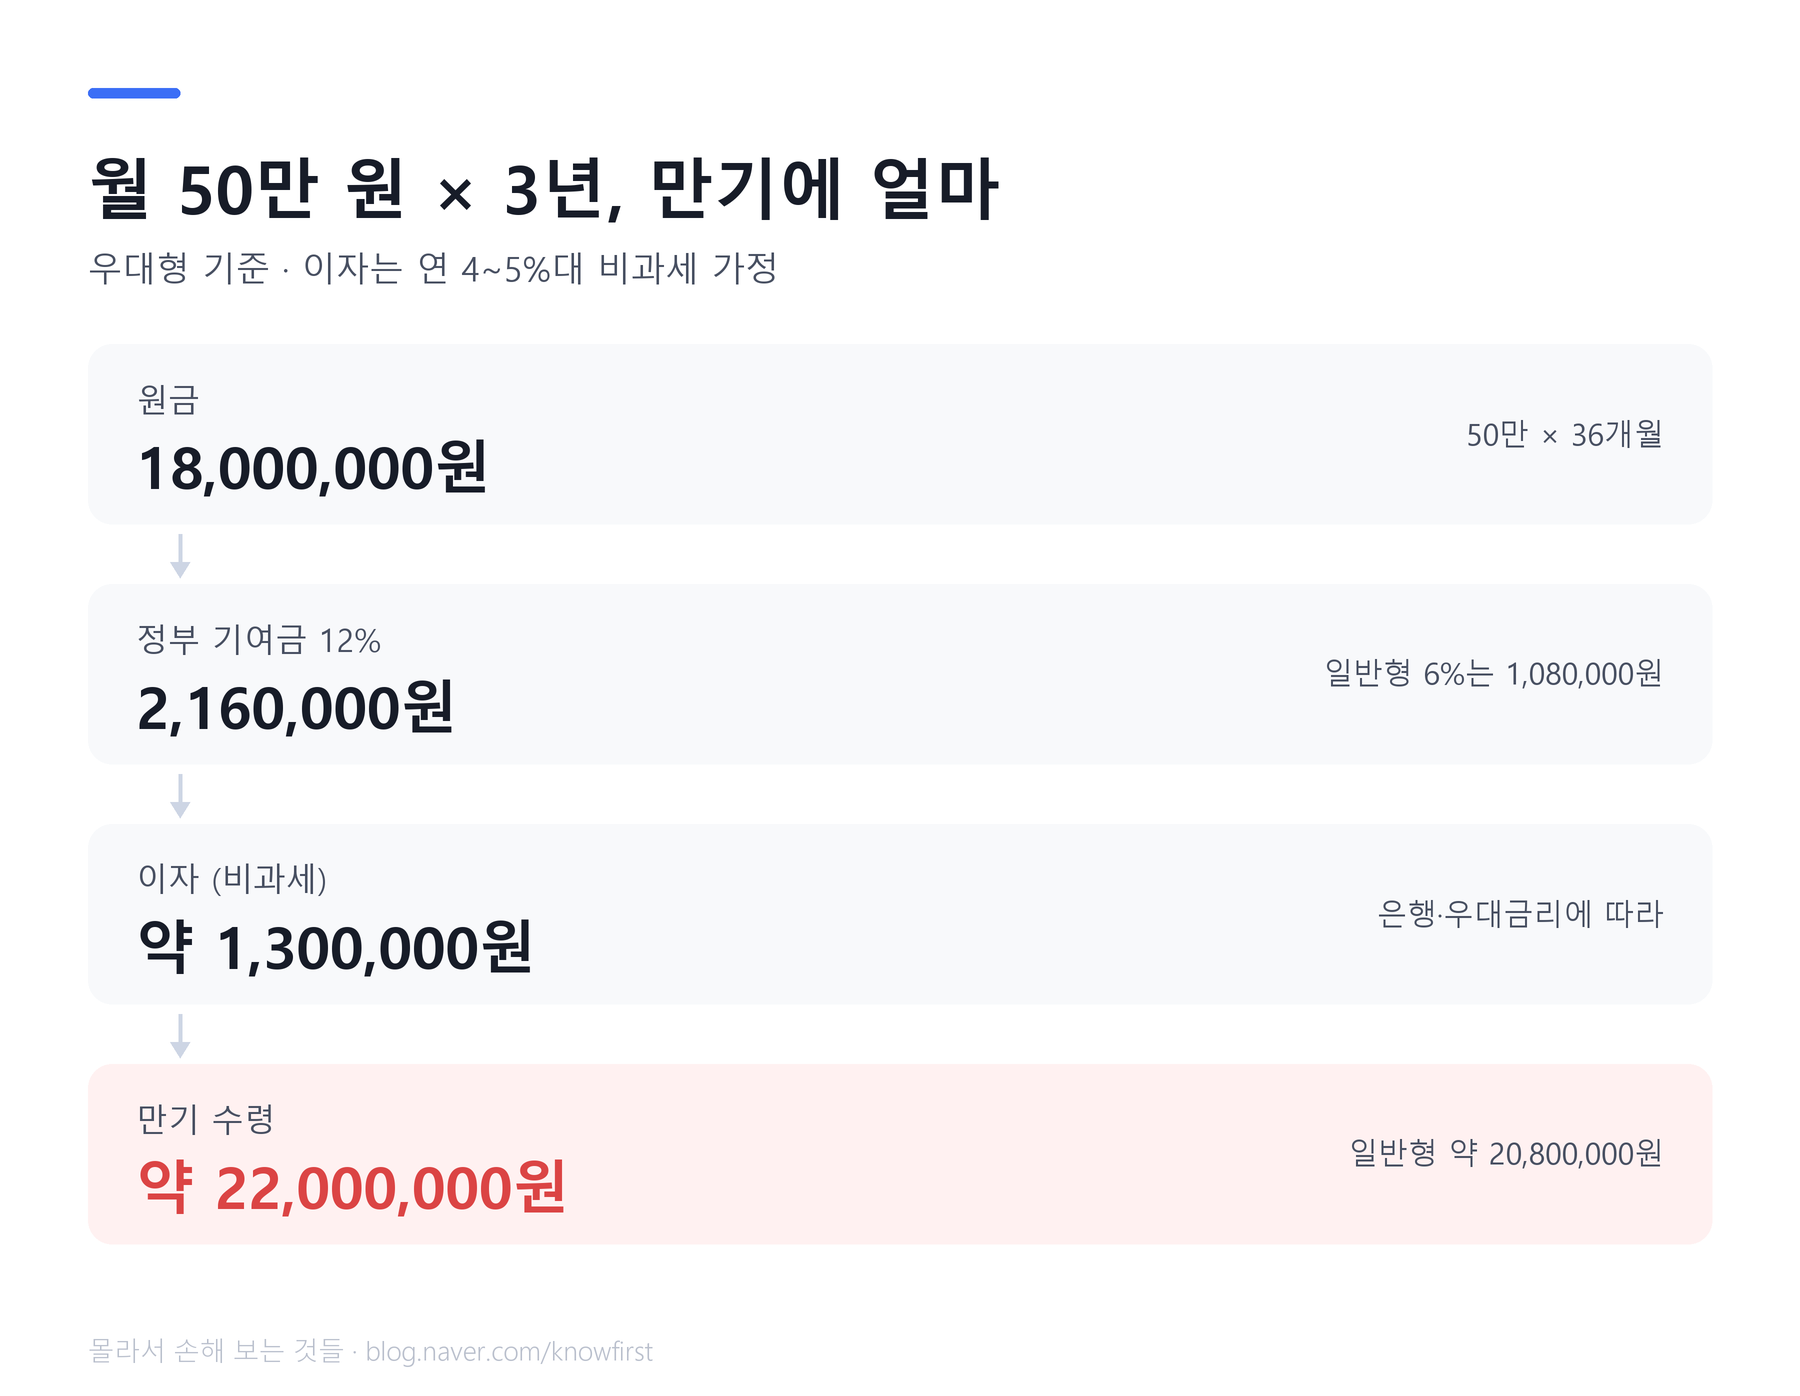
🧮 3년 뒤에 얼마가 되나요
한 달 50만 원을 꽉 채워 넣었을 때입니다.
| 일반형 | 우대형 | |
|---|---|---|
| 내가 넣은 돈 | 1,800만 원 (50만 × 36개월) | 1,800만 원 |
| 나라가 얹어 준 돈 | 108만 원 (월 3만 × 36) | 216만 원 (월 6만 × 36) |
| 이자 (세금 없음) | 약 130만~150만 원 | 약 130만~150만 원 |
| 만기에 받는 돈 | 약 2,080만 원 | 약 2,200만 원 |
- 이자는 은행 금리 연 4~5%대(우대금리 포함)로 어림한 값입니다
- 넣은 돈에 비하면 연 10% 안팎짜리 적금을 든 것과 같습니다
- 50만 원을 억지로 채울 필요는 없습니다. 20만 원만 넣어도 나라 돈은 같은 비율로 붙습니다(일반형 1만 2천 원, 우대형 2만 4천 원)
☑️ 12월 가입, 이렇게 준비합니다
1. 내 조건 확인. 홈택스에서 2025년 소득금액증명을 떼 보고, 건강보험 앱에서 우리 집 보험료를 봅니다
2. 은행 고르기. 금융위원회 발표로는 14곳입니다(기업·농협·신한·우리·하나·국민·iM·부산·경남·광주·전북·수협·카카오뱅크·우체국). 12월에 더 늘 수 있습니다. 기본 금리는 비슷하고, 급여 이체나 카드 실적 같은 우대금리 조건이 은행마다 달라서 월급 통장이 있는 은행이 유리합니다
3. 공고 기다리기. 서민금융진흥원과 은행 앱 알림을 켜 둡니다. 6월에는 6월 22일부터 7월 3일까지 2주 동안 받았습니다. 12월도 2주 안팎일 것으로 보입니다
4. 신청. 서민금융진흥원이 2~3주 동안 자격을 심사하고, 통과하면 은행 앱에서 계좌를 엽니다
5. 첫 달부터 자동이체를 걸어 둡니다. 나라 돈은 넣은 금액에 맞춰 다음 달에 쌓입니다
🔎 청년도약계좌를 갖고 있다면
- 6월에는 도약계좌에서 미래적금으로 옮기는 것이 특별 중도해지로 허용됐습니다. 그때 옮긴 분은 나라 돈과 세금 혜택이 그대로 이어집니다
- 12월에도 옮길 수 있을지는 아직 모릅니다. 공고를 봐야 합니다. 안 열리면 도약계좌를 만기까지 들고 가는 편이 낫습니다. 중간에 깨면 나라 돈과 세금 혜택을 잃습니다
- 두 계좌를 같이 갖고 있을 수는 없습니다
🔎 3년을 못 채울 것 같으면
- 중간에 깨면 나라가 얹어 준 돈을 못 받고, 이자에 세금도 붙습니다. 내가 넣은 돈과 은행 기본 이자만 돌려받습니다
- 다만 퇴직, 폐업, 병, 해외 이주, 집 구입, 결혼, 출산 같은 사유로 깨면 나라 돈과 세금 혜택을 그대로 줍니다
- 돈이 급하면 깨지 말고 넣는 것을 잠깐 멈추세요. 넣고 싶을 때 넣는 적금이라 안 넣어도 계좌는 살아 있습니다. 적금을 담보로 돈을 빌리는 방법도 있습니다
- 가입한 뒤에 회사를 옮기거나 월급이 올라도 상관없습니다. 가입할 때의 조건만 봅니다
🔎 같이 챙길 것
- 청년월세지원(한 달 20만 원, 24개월)과 같이 받을 수 있습니다
- 청년주택드림 청약통장, 청년 버팀목 전세대출도 따로 굴러갑니다
- 중소기업 취업 청년 소득세 감면과도 상관없습니다
- 만기에 받는 2,000만 원은 전세 보증금이나 청약 예치금, 연금 계좌의 밑천으로 이어 갈 수 있습니다
💬 자주 하는 착각
| 착각 | 사실 |
|---|---|
| 6월에 못 했으니 끝났다 | 12월에 또 받습니다. 1년에 두 번입니다 |
| 월급이 적으면 무조건 우대형이다 | 급여 3,600만 원 이하, 우리 집 소득 중위 150% 이하에 더해 중소기업 재직·새 취업·매출 1억 이하 사장이어야 합니다 |
| 도약계좌가 있어도 하나 더 들 수 있다 | 같이 갖고 있을 수 없습니다. 옮기는 것은 공고에서 허용할 때만 됩니다 |
| 중간에 깨도 나라 돈은 받는다 | 특별한 사유가 아니면 나라 돈과 세금 혜택이 모두 사라집니다 |
| 부모님 소득이 높아서 안 된다 | 따로 살면 부모 소득은 빠집니다. 주민등록이 같을 때만 합칩니다 |
📌 정리
· 19~34세(군 복무 기간만큼 연장). 일반형은 급여 6,000만 원·중위 200% 이하, 우대형은 급여 3,600만 원·중위 150% 이하에 중소기업 재직자나 작은 가게 사장
· 한 달 50만 원씩 3년이면 일반형 약 2,080만 원, 우대형 약 2,200만 원
· 다음 가입은 12월. 지난해 소득으로 심사, 취급 기관 14곳, 심사 2~3주
· 도약계좌에서 옮기는 것은 6월에만 됐고 12월은 공고 확인. 같이 갖고 있을 수 없음
· 중간에 깨면 나라 돈을 잃음. 퇴직·결혼·출산 같은 사유는 예외. 넣는 것을 멈추는 것은 가능
11월에 홈택스에서 2025년 소득금액증명을 한 번 떼 보세요. 3,600만 원 아래이고 중소기업에 다니고 있다면 우대형입니다. 만기에 108만 원을 더 받습니다.